प्रकाशकुमार श्रेष्ठ २०६६ माघ ४ कान्तिपुर
सात वर्षपछि नेपालको शोधनान्तर स्थिति फेरि घाटामा गएको छ । शोधनान्तर स्थितिले बाह्य देशसँग लेनदेनमा भुक्तानीको स्थितिलाई देखाउँछ । घाटाको अर्थ हुन्छ, वैदेशिक देशसँग कारोबारमा नेपालले गर्नुपरेको भुक्तानी यसले प्राप्त गरेको रकमभन्दा बढी हुनु हो । बाह्य कारोबारका दुई खातामध्ये चालु खाता अन्तर्गत वस्तु तथा सेवाहरूको आयात-निर्यातको भुक्तानी, विप्रेषण आप्रवाह, वैदेशिक अनुदान पर्छन् भने पुँजीगत खातामा वैदेशिक लगानी र वैदेशिक ऋणको प्रवाहलाई समेटिन्छ ।
आर्थिक वर्षको पहिलो चौमासिक तथ्याङ्कलाई हेर्दा नेपालको भुक्तान सन्तुलन साढे २० अर्बले घाटामा गएको छ । यसको अर्थ हुन्छ, यो अवधिमा त्यति रकम बराबरको विदेशी मुद्रा खुदमा विदेश प्रवाह भयो । यसले गर्दा गत आर्थिक वर्षको मसान्तको तुलनामा सो बराबरको खुद वैदेशिक सम्पत्तिमा ह्रास आएको छ । फलस्वरूप विदेशी मुद्राको संचिती सो अवधिमा ३१ अर्ब रुपैयाँले घटेको छ । यसमध्ये ६ अर्ब २८ करोड अन्तर्राष्ट्रिय मुद्राकोषमा भएको कोटा वृद्धिमा, ४ अर्ब रुपैयाँ विनिमय दरमा आएको कमीले घटेको देखिन्छ भने बाँकी खर्च बाह्य कारोबारसँग सम्बन्धित छ ।
पहिलो चार महिनाको बाह्य कारोबारलाई विश्लेषण गर्ने हो भने चालु खाता घाटा १३ अर्ब ९४ करोड छ । यसमध्ये व्यापार घाटा ४८.९ प्रतिशतले बढेर ९६ अर्ब २१ करोड पुगेको छ । यसको मतलब नेपालले त्यो अवधिमा निर्यातभन्दा त्यति मात्राले बढी आयात गर्यो । भुक्तान असन्तुलनको मुख्य जड यही हो । निर्यात/आयात अनुपात १६.८ प्रतिशत रह्न गएको छ । नेपालको सेवा व्यापार पनि पहिलो चौमासिकमा ५ अर्बले घाटामा छ । यसरी वस्तु तथा सेवा गरी १०१ अर्बभन्दा बढीको घाटा हुन गएको छ ।
कमजोर निर्यात, बढ्दो आन्तरिक माग र खस्कँदो अर्थतन्त्रले गर्दा व्यापार घाटाको प्रवृत्ति नेपालका निम्ति नौलो होइन । केही वर्षयता उल्लेख्य व्यापार घाटा हुँदाहुँदै चालु खातासँगै शोधनान्तर बचत पनि रहँदै आएको थियो । उदाहरणका लागि गत आर्थिक वर्ष २२० अर्बको वस्तु तथा सेवाको घाटा पूर्ति गर्नेगरी २१० अर्बको विप्रेषण, २७ अर्ब वैदेशिक नगद अनुदान, १८ अर्बको पेन्सन आएको थियो । फलस्वरूप ४१ अर्ब शोधनान्तर बचत भएको थियो । तर विश्वव्यापी आर्थिक मंदीले गर्दा गत वर्ष ६६ प्रतिसतले बढेको रेमिट्यान्स यो वर्षको प्रथम चौमासमा ६.६ प्रतिशतले मात्र बढेको छ । राजनीतिक अन्योलतासँगै वैदेशिक नगद अनुदान र ऋण आप्रवाह पनि घटेको छ । त्यस्तै निर्यात २३.७ प्रतिशतले घटेको छ । तर आयातमा भने खासै कमी आएको छैन ।
यसरी तथ्याङ्कले के देखाउँछ भने शोधनान्तर घाटा हुनुको मुख्य कारणमा कमजोर निर्यात, बढ्दो आयात र खस्कँदो रेमिट्यान्स हो । यसले गर्दा नेपालको बाह्य सन्तुलन जोखिमपूर्ण छ । आर्थिक उदारीकरणको नीतिसँगै चालु खाता खोलेर आयात/निर्यात खुला रहेकोले विश्व बजारबाट आयात गर्न सहज भएको छ । त्यसैले छिमेकी देशबाट सस्तो आयातित वस्तुको बाढी लागेको छ । तर नेपालको निर्यात क्षमता भने बढ्नसकेको छैन । आन्तरिक द्वन्द्व, बिग्रँदो आन्तरिक श्रम सम्बन्ध, भौतिक पूर्वाधारको अभाव र ऊर्जाको अभावले उत्पादनशीलता ज्यादै कमजोर छ । यसरी आन्तरिक र बाह्य कारणले गर्दा औद्योगिक उत्पादन खस्कँदो छ र बेरोजगारी बढ्दो छ । केही मात्रामा वनस्पति घ्यु, हस्तकला, तयारी पोसाक, गलैंचाजस्ता निम्न प्रविधियुक्त वस्तुहरूको निर्यात गरेर नेपालले निर्यात क्षमता बढाउने कुनै लक्षण देखिँदैन ।
आयाततर्फ हेर्दा अत्यावश्यक वस्तुदेखि विलासिताका वस्तुहरूको आयात बढ्दो छ । चालु आर्थिक वर्षको पहिलो चार महिनामा १२ अर्बको पेट्रोलियम पदार्थ, झन्डै ८ अर्बको गाडी र गाडीका पार्टपुर्जा आयात भयो । अझ मुख्य कुरा त सो अवधिमा १९ अर्ब २६ करोडको सुन आयात भएको छ, प्रतिमहिना झन्डै ५ अर्ब बराबरले । गत वर्षको त्यही अवधि ७ अर्ब र अझ अघिल्लो आर्थिक वर्षको यही अवधिमा २ अर्ब मात्रैको सुन आयात भएको थियो । सुनको आयात र शोधनान्तर घाटाको मात्रा झन्डै बराबर रहेको छ । यसरी उच्च व्यापार घाटासँगैको भुक्तान असन्तुलनको मुख्य कारण अत्यधिक सुनको आयात रहेको देखिन्छ ।
किन सुनको आयात बढ्यो त, अनुसन्धानको खाँचो छ । अमेरिकी वित्त संकटसँगै सिर्जना भएको आर्थिक मन्दी र विश्वको सेयर बजारमा आएको शिथिलतासँगै विश्वव्यापी रूपमा नै सुनको माग र मूल्य दुवै बढेको छ । नेपालमा पनि त्यहीअनरूप सञ्चितिको लागि सुन खरिद बढ्दै गएको देखिन्छ । त्यसमा पनि केही समय लागू भएको सरकारको कडा करनीतिले गर्दा घर-जग्गाजस्ता भौतिक सम्पत्ति र वित्तीय संस्थाहरूको बचतमा सरकारी नजर पर्नसक्ने डरले सम्पन्न वर्गले सुनतर्फ लगानी बढाएको छ । एकातर्फ यसको आधिकारिक रूपमा खोजी नीति गर्न गाह्रो पर्ने र बढ्दो मूल्य वृद्धिसँगै पुँजीगत लाभ हुने देखेर सुन खरिद बढेको देखिन्छ । नेपालको सेयर बजार पनि संविधानसभाको चुनावपछि खस्कँदै जानुले लगानीकर्ताहरू सुनतर्फ आकषिर्त भएका हुनसक्छन् ।
संविधानसभाको चुनावपछि पनि राजनीतिक अन्योलता बढ्दै गएको र लगानीको वातावरण नबनेकोले आन्तरिक उत्पादन घट्दै गएको छ भने उपभोग बढ्दै गएको छ । आयातमा अधिकांश उपभोग्य वस्तुहरू हुनु र मेसिनरी वस्तुहरूको आयात भने कम रहने प्रवृत्तिले अर्थतन्त्रको क्षमता नबढ्ने तर परनिर्भता भने बढ्दै जाने निश्चित छ ।
उत्पादनमा आधुनिकता आउन नसके पनि नेपालीको उपभोग शैली आधुनिकीकरण भएको छ । महँगा र विलासिताका विदेशी वस्तुहरू उपभोग गर्दा प्रतिष्ठा बढ्ने मान्यता छ । अझ बढ्दो आय असमानताले गर्दा केही सीमित वर्गले महँगा आयातित वस्तु उपभोग गर्नसक्ने हैसियत पनि राख्छन् । साथै केही वर्षदेखि बढ्दै गएको रेमिट्यान्सको प्रवाहले पनि उपभोगसँगै आयात बढाउन र थेग्नसकेको छ । रेमिट्यान्समुखी भइसकेको नेपाली अर्थतन्त्र, यो घट्न गएमा ठूलै झड्का पाउने देखिन्छ । रेमिट्यान्समा शिथिलता आइसकेको र यसले बाह्य असन्तुलन देखाइसकेको छ ।
राजनीतिक दलदलले विदेश पलायन हुनेको संख्या बढ्दै गएको छ भने यससँगै केही हदसम्मको पुँजी पलायन भएकोलाई नकार्न नसकिएला । अमेरिका, अष्ट्रेलिया र क्यानाडातर्फ नेपालीको बढ्दो आप्रवाससँगै विदेशी मुद्रा पनि बाहिरिएको छ । त्यस्तै नेपालको अस्तव्यस्ताले गर्दा झन्डै महिनाको चार हजार विद्यार्थी उच्चशिक्षाको लागि विदेशिने गरेका छन् । अनि विदेशी मुद्रा आउने पर्यटन पनि धरापपूर्ण स्थितिमा छ ।
रेमिट्यान्स बाहेक विदेशी मुद्रा आम्दानीको दरो स्रोत नभएको र वैदेशिक रोजगारीको अवस्था पनि विश्वव्यापी आर्थिक मन्दीमा परेको कारण नेपालको बाह्य कारोबार असन्तुलित रहने देखिन्छ । यही दरले शोधनान्तर घाटा बढ्दै जाने हो भने विदेशी मुद्राको सञ्चितिमा दबाब पर्ने स्पष्ट छ । यसले कठिनपूर्ण अवस्थाको सिर्जना गर्नेछ । यसका लागि विदेशी विनिमय दर नीति, वित्त नीति, आयात नीति र मौदि्रक नीतिलाई एकैसाथ प्रयोगमा ल्याउनुपर्ने देखिन्छ । योभन्दा पनि महत्त्वपूर्ण कुरा त आर्थिक मुद्दाहरूमा राजनीतिक सहमति कायम गरी लगानीको लागि उपयुक्त वातावरण र उत्पादन बढाउन जरुरी छ । उदारीकरणले मात्रै आफैं केही गर्न नसक्ने हुँदा समसामयिक रूपमा निर्यात प्रबर्द्धन र आयात नियन्त्रण पनि आवश्यक पर्ने देखिन्छ ।
लेखक न्युयोर्कस्थित न्यु स्कुल फर सोसल
रिसर्चमा विद्यावारिधी गर्दैछन् ।
praks_shrestha@yahoo.com
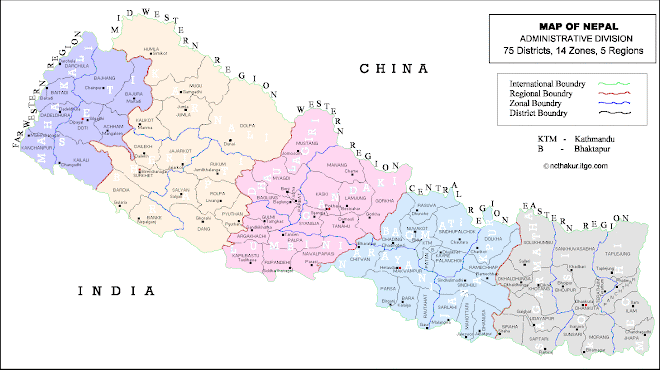
Map of Nepal
Tuesday, January 19, 2010


Monday, January 11, 2010
Liquidity Shortage in Nepal: Reasons and Remedies
In recent months, the Nepalese financial system has been facing an acute liquidity shortage. After the liquidity overhang for long time, the financial system actually began to face some sort of liquidity shortage since last year. Even during the festive seasons this year, people could not even draw enough cash from their deposits in the banks. As usual, the government has recently constituted a commission for investigation as a customary fashion. However, some reasons and remedies are briefly traced out here.
Some indicators showed the shortage of liquidity in the system. For instance, interbank rate has recently reached more than 12 percent; similarly 91-day Treasury bill rate exceeded more than seven percent. There was not enough biding for government treasury bills and financial institutions are raising interest rates on deposits. The data for the first quarter of 2009/10 showed that liquidity-deposit ratio declined to 29.7 percent from 35.6 percent a year ago. Similarly, cash reserve/deposit ratio of commercial banks has declined to 8.5 percent as of mid-October 2009 compared to 11.5 percent a year ago reflecting the growing relative scarcity of cash reserve in terms of deposit. The ratio may be low further if we consider the deposits of other financial institutions.
Some reasons behind this issue can be categorized as: first, the rapid expansion of financial institutions, their branches and ATMs. The fiscal year 2007/08 witnessed a speedy expansion of financial institutions ever in a single year- 5 commercial banks, 20 development banks, and 4 new finance companies. Additional 5 development banks were added in 2008/09. In addition, commercial banks engaged heavily to expand their branches. As a result, their branches increased from 390 in 2006 to 752 as in mid-July 2009. Development banks and finance companies are also in a same race of opening branches. Now, major urban areas are crowded by these institutions and their ATMs. In addition, there are microfinance institutions, financial co-operatives, money changers and money transfers operating in different parts of the country.
As all of these institutions do business of money or cash, they need to keep a certain volume of cash with themselves in order to run their daily business. In 1990, there were 441 branches of 5 commercial banks, for which they held 808.2 million cash and now for 752 branches, there were holding about 15 billion cash as in mid-July 2009, per branch roughly 20 million. It roughly shows that how much cash is needed for operating one branch. Other financial institutions must also hold some amount of cash for their business. Hence, available cash is distributed among these financial institutions. An expansion of ATMs further increases the need for cash, for example existing ATMs hold about Rs.2.0 billion cash.
Second, there is a penetration of remittance in the rural areas. Nowadays, an increasing number of people from rural areas are going abroad. With the expansion of money transfer network, these people can now directly send remittance to rural areas. In this way, people are now holding more currency because of higher income, and cash transaction has increased in rural areas too. These areas lack the presence of formal financial institutions.
Third, population is rising at about 2.5 percent annually and there is an increasing mobility of people in recent years with the expansion of road network, thereby increasing the demand for cash.
Fourth, since 2007/08, there has been an upward inflationary thrust in the economy. With the rising prices, people need more cash to maintain their daily livelihood. Last year, price level increased by 13.2 percent, which means people need 13.2 percent more cash to spend for regular shopping.
Fifth, looking at the rising inflation in recent years, the NRB has tightened the monetary policy. A rise in cash reserve requirement last year and a provision to hold statutory liquidity requirement this year has obviously put pressure on liquidity.
Sixth, there is a credit expansion in competitive way by financial institutions. They are in the market not for altruistic motive, but for earning profit to the utmost extent. For this, they are in a race of credit expansion. Since productive investment is stagnant, they are pumping the credit in the real estate for speculation. An exuberant rise in real estate price in recent years has proved this situation. One should note that a primary source of profit is not finance, but the production sector. A rapid expansion of credit in unproductive sector can create bubble in the economy, bursting of which generates a tsunami in the system.
Seventh, injection of liquidity has been slow down due to the deceleration of remittance inflows, for example the NRB injected Rs.4.6 billion by purchasing US dollar from commercial banks in the third month of 2009/10 compared to Rs. 18.5 billion in the same month last year. This is due to the impact of global recession followed by financial crisis.
Last but not least, but most important factor is the disturbance in the central bank. In the recent past, the Governor post remained vacant for a long time, thereby hampering the timely decision to be taken for note printing. Who is to be blamed for this?
How can this problem be resolved then? The problem should be looked from both a short term and a long term perspective, otherwise it can occur frequently. Considering the need of currency with the expansion of financial institutions, and their branches, the NRB needs to be accommodative in the short run to avoid imminent crisis. Rising interest rate further could be counter-productive. Monetary policy may need to be softened soon. The current liquidity shortage situation has increased the role of monetary policy in the Nepalese financial system.
Secondly, market is not perfect, it should be regulated; hence branch expansion and opening up new institutions should be tightened instead of letting the market to determine. Otherwise, a wave of crisis can erupt and drag the whole system.
Thirdly, mushrooming financial co-operatives without any supervision and regulation seem to be dangerous threat to whole financial system. They are performing almost bank like functions, creating illusion for people, doing business of cash and creating demand for cash. They should be strictly regulated. They are now in a large number, and are capable of generating a ripple effect in the financial system.
Another long term solution can be the use of bank check in transaction. So far, people prefer cash lacking trust on check. Financial sector can take this opportunity to establish credibility on using check further so that less physical cash is required for transaction.
Finally, the liquidity problem can be a reflection of political instability and uncertainty also. On the background of frequent government change and policy uncertainty, it has been reported that wealthy people tended to hold cash. Although it is necessary, political stability is still a far distant dream for Nepal.
(Prakash Kumar Shrestha is PhD Student, New School for Social Research)
Some indicators showed the shortage of liquidity in the system. For instance, interbank rate has recently reached more than 12 percent; similarly 91-day Treasury bill rate exceeded more than seven percent. There was not enough biding for government treasury bills and financial institutions are raising interest rates on deposits. The data for the first quarter of 2009/10 showed that liquidity-deposit ratio declined to 29.7 percent from 35.6 percent a year ago. Similarly, cash reserve/deposit ratio of commercial banks has declined to 8.5 percent as of mid-October 2009 compared to 11.5 percent a year ago reflecting the growing relative scarcity of cash reserve in terms of deposit. The ratio may be low further if we consider the deposits of other financial institutions.
Some reasons behind this issue can be categorized as: first, the rapid expansion of financial institutions, their branches and ATMs. The fiscal year 2007/08 witnessed a speedy expansion of financial institutions ever in a single year- 5 commercial banks, 20 development banks, and 4 new finance companies. Additional 5 development banks were added in 2008/09. In addition, commercial banks engaged heavily to expand their branches. As a result, their branches increased from 390 in 2006 to 752 as in mid-July 2009. Development banks and finance companies are also in a same race of opening branches. Now, major urban areas are crowded by these institutions and their ATMs. In addition, there are microfinance institutions, financial co-operatives, money changers and money transfers operating in different parts of the country.
As all of these institutions do business of money or cash, they need to keep a certain volume of cash with themselves in order to run their daily business. In 1990, there were 441 branches of 5 commercial banks, for which they held 808.2 million cash and now for 752 branches, there were holding about 15 billion cash as in mid-July 2009, per branch roughly 20 million. It roughly shows that how much cash is needed for operating one branch. Other financial institutions must also hold some amount of cash for their business. Hence, available cash is distributed among these financial institutions. An expansion of ATMs further increases the need for cash, for example existing ATMs hold about Rs.2.0 billion cash.
Second, there is a penetration of remittance in the rural areas. Nowadays, an increasing number of people from rural areas are going abroad. With the expansion of money transfer network, these people can now directly send remittance to rural areas. In this way, people are now holding more currency because of higher income, and cash transaction has increased in rural areas too. These areas lack the presence of formal financial institutions.
Third, population is rising at about 2.5 percent annually and there is an increasing mobility of people in recent years with the expansion of road network, thereby increasing the demand for cash.
Fourth, since 2007/08, there has been an upward inflationary thrust in the economy. With the rising prices, people need more cash to maintain their daily livelihood. Last year, price level increased by 13.2 percent, which means people need 13.2 percent more cash to spend for regular shopping.
Fifth, looking at the rising inflation in recent years, the NRB has tightened the monetary policy. A rise in cash reserve requirement last year and a provision to hold statutory liquidity requirement this year has obviously put pressure on liquidity.
Sixth, there is a credit expansion in competitive way by financial institutions. They are in the market not for altruistic motive, but for earning profit to the utmost extent. For this, they are in a race of credit expansion. Since productive investment is stagnant, they are pumping the credit in the real estate for speculation. An exuberant rise in real estate price in recent years has proved this situation. One should note that a primary source of profit is not finance, but the production sector. A rapid expansion of credit in unproductive sector can create bubble in the economy, bursting of which generates a tsunami in the system.
Seventh, injection of liquidity has been slow down due to the deceleration of remittance inflows, for example the NRB injected Rs.4.6 billion by purchasing US dollar from commercial banks in the third month of 2009/10 compared to Rs. 18.5 billion in the same month last year. This is due to the impact of global recession followed by financial crisis.
Last but not least, but most important factor is the disturbance in the central bank. In the recent past, the Governor post remained vacant for a long time, thereby hampering the timely decision to be taken for note printing. Who is to be blamed for this?
How can this problem be resolved then? The problem should be looked from both a short term and a long term perspective, otherwise it can occur frequently. Considering the need of currency with the expansion of financial institutions, and their branches, the NRB needs to be accommodative in the short run to avoid imminent crisis. Rising interest rate further could be counter-productive. Monetary policy may need to be softened soon. The current liquidity shortage situation has increased the role of monetary policy in the Nepalese financial system.
Secondly, market is not perfect, it should be regulated; hence branch expansion and opening up new institutions should be tightened instead of letting the market to determine. Otherwise, a wave of crisis can erupt and drag the whole system.
Thirdly, mushrooming financial co-operatives without any supervision and regulation seem to be dangerous threat to whole financial system. They are performing almost bank like functions, creating illusion for people, doing business of cash and creating demand for cash. They should be strictly regulated. They are now in a large number, and are capable of generating a ripple effect in the financial system.
Another long term solution can be the use of bank check in transaction. So far, people prefer cash lacking trust on check. Financial sector can take this opportunity to establish credibility on using check further so that less physical cash is required for transaction.
Finally, the liquidity problem can be a reflection of political instability and uncertainty also. On the background of frequent government change and policy uncertainty, it has been reported that wealthy people tended to hold cash. Although it is necessary, political stability is still a far distant dream for Nepal.
(Prakash Kumar Shrestha is PhD Student, New School for Social Research)
Tuesday, April 7, 2009
मूल्यवृद्धिका कारण र समाधानका उपाय
कान्तिपुर २०६५ चैत्र २५ - अप्रैल ७, २००९ माप्रकाशित
प्रकाशकुमार श्रेष्ठ
अहिले दुई अंकको मूल्यवृद्धि नेपालको लागि टाउको दुखाइको विषय भएको छ भने सर्वसाधारण जनता यसको मारमा परिरहेका छन् । आर्थिक वर्ष २०६५-६६ को पहिलो सात महिनाको तथ्यांकअनुसार उपभोक्ता मूल्य सूचकाङ्कमा आधारित समग्र मूल्य १३.७ प्रतिशतले बढेको छ । गत वर्षको सोही अवधिमा यस्तो मूल्य केवल ६.४ प्रतिशतले बढेको थियो । दुई अंकको मूल्यवृद्धि विगत नौ महिनादेखि कायम रहँदै आएको छ । आर्थिक वृद्धिदर कम रहेको अवस्थामा भएको मूल्य वृद्धिले वास्तविक आयमा कमी ल्याई गरिबी थप्ने निश्चित छ ।
उच्च मूल्य वृद्धि भएका वस्तुहरूको समूहमा चामल, दलहन, तरकारी तथा फलफूल, माछामासु, दुग्धजन्य पदार्थ, तेल तथा घिउ, चिनी तथा चिनीजन्य पदार्थ र पेयपदार्थ रहेका छन् । गैरखाद्य तथा सेवा समूहका वस्तुहरूको पनि गत वर्षभन्दा मूल्य बढेको छ । यस समूहमा दुई अंकको मूल्य बढ्नेमा घरायसी सामान, इन्धन, यातायात, शैक्षिक सामग्री र सुर्तीजन्य वस्तु छन् । यसरी प्रायः सबै वस्तुको मूल्य बढेकाले नै समग्र उपभोक्ता मूल्य सूचकांक बढ्न गएको हो ।
कारण के हो त ?
आर्थिक सिद्धान्तअनुसार अर्थतन्त्रमा बजार मूल्य माग र आपूर्तिको अन्तरक्रियाबाट निर्धारण हुन्छ । मूल्यमा आउने परिवर्तनलाई यी दुवै अथवा कुनै एउटामा आउने उतारचढावले प्रभाव पार्छ । नेपालको अहिलेको मूल्यवृद्धिको मुख्य कारण दुवै पक्ष जिम्मेवार रहेको देखिन्छ । तर अहिलेसम्मको चर्चामा भने आपूर्ति पक्षलाई बढी दोष लगाइएको छ ।
आपूर्ति पक्षबाट विश्लेषण गर्दा मूल्य बढ्नुको कारण उत्पादन अथवा आपूर्ति लागत बढ्नु हो । सन् २००७ देखि २००८ को जुलाईसम्म अन्तर्राष्ट्रिय रूपमा पेट्रोलियम पदार्थ, खाद्यान्न र निर्माण सामग्रीको मूल्य ज्यादै बढेको थियो । कोरा तेलको मूल्य १४७ अमेरिकी डलर प्रतिब्यारेलसम्म पुगेको थियो । खाद्यान्नको मूल्य पनि उच्च रूपमा बढेर विश्वमै खाद्यान्न समस्या देखिएको थियो । अगस्त २००८ मा चीनमा ओलम्पिकको समापन, अमेरिकी वित्तीय संकटको सुरुवातसँगै ती वस्तुहरूको मूल्य अन्तर्राष्ट्रिय बजारमा व्यापक गिरावट आए पनि नेपालमा विगतको उच्च वृद्धिको प्रभाव अझै छ । विश्व बजारमा ती वस्तुको मूल्यमा कमी आउनु आर्थिक मन्दीले सिर्जना गरेको मागमा आएको गिरावटको कारणले हो । तर, नेपालमा मागमा कमी आएको छैन, त्यसैले मूल्य घट्न सकेको छैन ।
आपूर्ति पक्षबाट हेर्दा मूल्य बढ्नु अर्को कारण अमेरिकी डलरसँग नेपाली रुपैयाँको अवमूल्यनलाई लिन सकिन्छ । २०६४ माघ महिनामा एक अमेरिकी डलर बराबर ६२.९० नेपाली रुपैयाँ रहेकोमा अहिले ८० रुपैयाँ नाघेको छ । यसको मतलब नेपाली रुपैयाँ अमेरिकी डलरसँग २० प्रतिशतभन्दा बढीले अवमूल्यन भएको छ । यसले गर्दा डलरमा हुने आयात सो बराबरले बढेको हो । आयातमुखी हाम्रो अर्थतन्त्र यसबाट प्रभावित भएको छ । यसले गर्दा अन्तर्राष्ट्रिय मूल्य घटे पनि नेपालमा नेपाली रुपैयाँमा कायम हुने मूल्य खासै घट्न सकेको देखिँदैन ।
स्थिर विनिमय दरका कारण नेपालको मूल्यवृद्धि भारतको भन्दा धेरै फरक नहुनु पर्ने हो । तर आपूर्तिजन्य व्यवधान र गैरव्यापारजन्य वस्तुको उच्च मूल्यका कारण नेपालमा यसको प्रभाव तत्काललाई पर्न सकेको छैन । उत्पादकत्व बढ्न नसकेको उच्च लागत अर्थतन्त्र भएको हुँदा वस्तु तथा सेवाको आन्तरिक उत्पादन महँगो रहने गरेको छ । समीक्षा अवधिमा आयातीत वस्तुहरूको मूल्य ७.१ प्रतिशतले बढेको तुलनामा आन्तरिक रूपमा उत्पादित वस्तुहरू १५.८ प्रतिशतले बढेको छ ।
नेपालको सन्दर्भमा भन्नुपर्दा
आपूर्तिजन्य व्यवधान प्रशस्त छन् । पूर्वाधारको अभाव मात्र होइन बढ्दो बन्द गर्ने संस्कृतिले आपूर्तिमा प्रत्यक्ष प्रभाव पारेको छ । भारतमा मूल्य सस्तो भए पनि नेपालमा ढुवानी गरेर ल्याउन महँगो र कठिन भएपछि नेपालमा मूल्य बढ्नु अस्वाभाविक भएन । यसबाहेक सहज ढंगबाट आर्थिक क्रियाकलाप हुन नसक्दा व्यापार व्यवसायमा लाग्ने पनि मारमा पर्ने हुँदा सोहीअनुरूप आफ्नो नाफा कायम गर्न उच्च मूल्य कायम राख्नुपर्ने अवस्था छ । त्यसैले अन्तर्राष्ट्रिय मूल्य अनुरूप नेपालको मूल्य कायम भइरहेको छैन । तर, बन्द र हडतालमा भने हामी अन्तर्राष्ट्रिय रूपमै अगाडि छौं । आपूर्तिजन्य अव्यवस्थाले गर्दा कालोबजारी मौलाउने र यसलाई रोक्न पनि कठिन हुने गरेको छ ।
माग पक्षलाई हेर्दा विश्व बजारमा आर्थिक मन्दीसँगै मागमा कमी आए पनि नेपालमा समग्र मागमा कमी आएको छैन । यसको मुख्य कारण घुमिफिरी 'रेमिटेन्स' मा आउँछ । अघिल्लो आर्थिक वर्षको सात महिनामा २३.२ प्रतिशतले बढेको रेमिटेन्स चालू आर्थिक वर्षको सोही अवधिमा ५८.६ प्रतिशतले बढेको छ । उक्त अवधिमा आएको १०९ अर्ब रुपैयाँ आन्तरिक माग बढाउन काफी छ । गएको आर्थिक वर्षमा आएको १४३ अर्ब रुपैयाँ पनि नेपाली अर्थतन्त्रमा छ । उत्पादन र उत्पादकत्व वृद्धि गर्नतर्फ उक्त रकम प्रचलित हुन नसक्दा उपभोगमा मात्र प्रयोग भएको छ । विश्वको आर्थिक मन्दीका कारण रेमिटेन्स ओरालो लाग्न थालेकाले मागमा परेको चापमा केही कमी आउने अपेक्षा गर्न सकिन्छ ।
संविधानसभा चुनावमा भएको सरकारी खर्च र राजनीतिक पार्टीहरूले गरेको खर्चले पनि आन्तरिक माग बढाउन सहयोग पुगेको हुनसक्छ, जसको चर्चा र विश्लेषण भएको पाइँदैन । तामझामका साथ भर्खरै सम्पन्न विद्यार्थी युनियनको चुनावले पनि यसको थप पुष्टि गर्छ । यस्ता खर्चले उत्पादकत्व र उत्पादन नबढ्ने तर माग बढ्न गई मूल्य बढ्छ ।
मूल्यवृद्धिको समाधान के त ? तत्काललाई सरकारले बजार हस्तक्षेप गरेर मूल्यवृद्धि रोक्न खोजे पनि दीर्घकालीन रूपमा काम गर्ने देखिँदैन । दीर्घकालीन रूपमा मूल्य स्थिरता कायम राख्न बन्द र तोडफोडजस्ता क्रियाकलाप रोकी आन्तरिक उत्पादन र वितरणमा सहजता कायम हुनु आवश्यक छ । देश गणतन्त्रात्मक भइसकेको अवस्थामा विरोधको शैली फेर्न जरुरी छ । तबमात्र, नीतिगत प्रभावकारिता र जिम्मेवारी मूल्यांकन गर्न सहज हुन्छ ।
दैनिकजस्ाो बन्द र व्यवधान गर्दै जाँदा मूल्य नियन्त्रण गर्न कठिन हुने कुरा बुझ्नुपर्छ । यसबाहेक उत्पादन क्षमता बढाउन भौतिक पूर्वाधार निर्माणमा जोड, सरकारी अनुत्पादक खर्चमा कटौती, प्रभावकारी रूपमा मौदि्रक तरलता व्यवस्थापन, सरकारी नियमन तथा आवश्यक बजार हस्तक्षेप र प्रतिस्पर्धात्मक वातावरण निर्माण केही विकल्प हुन्, जसलाई पूर्ण ढंगबाट कार्यान्वयन गरिनुपर्छ । अन्यथा बेरोजगारी र मूल्यवृद्धिको मारमा सर्वसाधारण नेपाली निस्सासिनु पर्ने स्थिति छ ।
लेखक न्युयोर्कस्थित न्यु स्कुल फर सोसल रिसर्चमा पीएचडी शोध गर्दैछन् ।Posted on: 2009-04-06 20:00:18
Saturday, April 4, 2009
आर्थिक वृद्धिदर बढाउने आधार
प्रकाशकुमार श्रेष्ठ
कन्तिपुरमा प्रकाशित (२००७-०७-१५)
आन्तरिक द्वन्द्वले नेपालको आर्थिक वृद्धिदर न्यून छ । गत पाँच वर्षको औषत आर्थिक वृद्धिदर ३.४ प्रतिशत छ । यसमध्ये आर्थिक वर्ष २०६३/६४ मा २.५ प्रतिशत रहने देखिएको छ । यस किसिमको न्यून दरले प्रतिव्यक्ति आय बढ्ने देखिँदैन । प्रतिव्यक्ति आय नबढ्दा जीवनस्तर उठ्न सक्दैन । हुन त समानुपातिक वितरण नभए आर्थिक वृद्धिदर उच्च हुँदैमा पनि गरिबी निवारण
हुन्छ भन्ने छैन । उत्पादन नबढाई वितरण गर्ने वस्तु नहुने पनि ख्याल गर्नुपर्छ । तसर्थ, वृद्धिदर बढाउनु आवश्यक छ ।
राजनैतिक संक्रमणकाल रहे पनि राजनैतिक सहमतिमा आर्थिक वृद्धिदर बढाउनु आजको आवश्यकता हो । हालै सरकारले प्रस्तुत गरेको बजेटले आर्थिक वर्ष २०६४/६५ मा वृद्धिदर ५.० प्रतिशत रहने प्रक्षेपण गरेको छ । के यो सम्भव होला ? खास गरी आर्थिकभन्दा गैरआर्थिक कारणले वृद्धिदर न्यून रहेको अवस्थामा के प्रस्तुत बजेटले केही सुधार गर्ला ?
प्रस्तुत बजेटले अर्थतन्त्रका प्रायः सबै क्षेत्रलाई छोएको छ र केही न केही रकम विनियोजन पनि गरेको छ । समष्टिगतरूपमा यसले देशको समग्र अर्थतन्त्रमा कस्तो असर पार्छ हेर्नुपर्ने हुन्छ । देशको अर्थतन्त्रलाई चार भागमा बाँड्ने गरिन्छ, जस्तैः उपभोगकर्ता, निजी लगानी कर्ता, सरकारी क्षेत्र र बाह्य क्षेत्र । आर्थिक वृद्धिमा यी सवै क्षेत्रको महत्त्वपूर्ण भूमिका हुन्छ । यीमध्ये सरकारी क्षेत्रको भूमिका अझ गहन रहने गर्छ । निजी क्षेत्रमा लगानी बढ्न नसकी अर्थतन्त्र शिथिल रहे सरकारको वित्त नीतिले मुख्य भूमिका खेल्नुपर्ने हुन्छ । हुन त उत्पादन वृद्धिको लागि, श्रम, पुँजी, प्राकतिक साधन र प्रविधि पनि आवश्यक हुन्छ । वित्त नीतिले माग पक्षमात्र होइन, आपूर्ति पक्षमा पनि सकारात्मक प्रभाव पार्न सक्छ ।
आँकडामा हेर्दा प्रस्तुत बजेटको कुल सरकारी खर्च १६९ अर्ब छ जसमध्ये ९८ अर्ब साधारण खर्च ५५ अर्ब पुँजीगत खर्च र १६ अर्ब जति सावाँ भुक्तानी छ । २०६३/६४ को संशोधित अनुमानभन्दा चालु खर्चर् २२.२ प्रतिशतले, पुँजीगत खर्च ५१.९ प्रतिशतले र सावाँ भुक्तानी २.८ प्रतिशतले बढ्ने देखिन्छ । कुल खर्चमध्ये ६१.४ प्रतिशत राजस्वद्वारा पूर्ति गरिएको छ । बाँकी ६५ अर्ब ३३ करोड रुपैयाँमध्ये २७ अर्ब ४६ करोड विदेशी अनुदानबाट, १७ अर्ब ३० करोड विदेशी ऋणबाट र २० अर्ब ५० करोड आन्तरिक ऋणबाट पूर्ति गर्न लागिएको छ । यसरी हेर्दा आर्थिक वर्ष २०६४/६५ मा ६५ अर्ब ३३ करोड रुपैयाँ अर्थतन्त्रमा राजस्वबाहेक अतिरिक्त प्रवाह हुन जाने देखिन्छ । विदेशी अनुदान र ऋणमध्ये ५० प्रतिशत जति वस्तुमा आउँछ र १५ अर्ब ५६ करोड सावाँ भुक्तानीलाई समायोजन गर्दा खुद २७ अर्ब ३२ करोड जतिमात्र सरकारी खर्च अर्थतन्त्रमा प्रवाहित हुन जान्छ ।
अर्थशास्त्री किन्सको गुणक सिद्धान्तलाई आधार मान्दा उक्त प्रवाहित रकमले अर्थतन्त्रमा त्यो भन्दा बढी राष्ट्रिय आय बढाउन सक्छ । अर्थतन्त्रमा सरकारी खर्चको गुणक कति छ भन्ने सरकारी आँकडा त छैन तर यसलाई मोटामोटी रूपमा निकाल्न सकिन्छ । सीमान्त उपयोग अनुपात ८० प्रतिशत र आयकर औसतमा १५ प्रतिशत मान्दा सरकारी खर्चको गुणक तीन हुन आउँछ । यसको मतलब सरकारले राजस्वभन्दा बढी जति खर्च गर्छ, त्यसको तीन गुणासम्म राष्ट्रिय आम्दानी बढ्न सक्छ । उक्त बढेको खर्च सम्पूर्ण आन्तरिक रूपमा उत्पादित वस्तु तथा सेवामा खर्च हुनुपर्छ ।
आन्तरिक मागको एक तिहाई आयातबाट पूर्ति हुने हुँदा सरकारी खर्चको गुणक ३ नभई २ जतिमात्र हुन्छ । यसका आधारमा हेर्दा सरकारले २७ अर्ब ३२ करोड खर्च गर्दा आन्तरिक अर्थतन्त्रमा ५४ अर्ब ६४ करोडले राष्ट्रिय आम्दानी बढ्ने देखिन्छ । ०६४/६५ मा राष्ट्रिय उत्पादन उपरोक्त मात्राले बढ्न जाँदा सो रकम ०६३/६४ को कुल गार्हस्थ्य उत्पादनमा ७.६ प्रतिशतले थपिन
जान्छ । यो प्रचलित मूल्यमा थपिन गएको हो । बजेटमा उल्लेख गरेबमोजिम ५ प्रतिशतमा मूल्य वृद्धि हुने अनुमान गर्ने हो भने सरकारी खर्चले २०६४/६५ मा वास्तविक कुल गार्हस्थ्य उत्पादन २.६ प्रतिशतले मात्र बढ्ने देखिन्छ ।
यो दरमा आर्थिक वृद्धि हुन सरकारी खर्चले निजी लगानीलाई कुनै प्रतिस्थापन गर्नु हँुदैन । बजेटका कर नीतिले र सरकारले शान्तिसुरक्षा कायम गर्न सकेमा निजी क्षेत्रमा लगानी बढ्ने सम्भावना रहन्छ । यसो हुनसके माथि उल्ल्ेख गरेभन्दा आर्थिक वृद्धिदर बढी हुनसक्ने देखिन्छ तर निजी क्षेत्रको लगानी घट्न गए तथा सरकारी खर्च बजेटमा उल्लेख भएबमोजिम खर्च नभएमा भने माथि उल्लेखित २.६ प्रतिशत पनि आर्थिक वृद्धिदर हासिल हुनसक्ने देखिँदैन । सरकारी खर्चमा पनि पुँजीगत खर्च बजेटमा उल्लेख गरिएबमोजिम भए अर्थतन्त्रमा उत्पादन क्षमता बढ्न जान्छ । यसले गर्दा आउने वर्षमा सकारात्मक प्रभाव पर्न सक्छ । पुँजीगत खर्च भनिएजति खर्च हुने प्रवृत्ति छैन । राजनीतिक संक्रमणकालले पुँजीगत खर्चले गति लिन कठिन देखिन्छ । यसले गर्दा आर्थिक वृद्धिदर उच्च रहने सम्भावना छैन । अझ, यस वर्ष पनि वर्षे मौसम सकारात्मक नरहने संकेत दिइसकेको छ । कृषि उत्पादन खासै बढ्ने देखिँदैन । शान्तिसुरक्षा कायम भएमा उद्योगधन्दा र पर्यटन क्षेत्रमा उत्पादन केही बढ्न सक्छ । संविधानसभा चुनाव हुन गइरहेकाले शान्तिसुरक्षाको स्थिति राम्रै रहला भनेर भन्न सकिन्न । त्यसैले २०६४/६५ को आर्थिक वृद्धिदर पनि सालाखाला २ देखि ३ प्रतिशत सम्ममात्र रहने देखिन्छ ।
यसरी चीन र भारतले उच्च आर्थिक वृद्धिदर हासिल गरे पनि नेपालमा अझै पनि त्यस किसिमको उच्च आर्थिक वृद्धि दिवास्वप्न जस्तै छ । बजेटमा ५ प्रतिशत आर्थिक वृद्धिदर हुने भनिए पनि जबसम्म राजनीतिक स्थिरता, नीतिगत स्पष्टता र कृषि उत्पादनको लागि सिंचाइ सुविधाको विस्तार नभएसम्म उच्च आर्थिक वृद्धिदर हासिल गर्न मुस्किल छ ।
प्रकाशकुमार श्रेष्ठ
कन्तिपुरमा प्रकाशित (२००७-०७-१५)
आन्तरिक द्वन्द्वले नेपालको आर्थिक वृद्धिदर न्यून छ । गत पाँच वर्षको औषत आर्थिक वृद्धिदर ३.४ प्रतिशत छ । यसमध्ये आर्थिक वर्ष २०६३/६४ मा २.५ प्रतिशत रहने देखिएको छ । यस किसिमको न्यून दरले प्रतिव्यक्ति आय बढ्ने देखिँदैन । प्रतिव्यक्ति आय नबढ्दा जीवनस्तर उठ्न सक्दैन । हुन त समानुपातिक वितरण नभए आर्थिक वृद्धिदर उच्च हुँदैमा पनि गरिबी निवारण
हुन्छ भन्ने छैन । उत्पादन नबढाई वितरण गर्ने वस्तु नहुने पनि ख्याल गर्नुपर्छ । तसर्थ, वृद्धिदर बढाउनु आवश्यक छ ।
राजनैतिक संक्रमणकाल रहे पनि राजनैतिक सहमतिमा आर्थिक वृद्धिदर बढाउनु आजको आवश्यकता हो । हालै सरकारले प्रस्तुत गरेको बजेटले आर्थिक वर्ष २०६४/६५ मा वृद्धिदर ५.० प्रतिशत रहने प्रक्षेपण गरेको छ । के यो सम्भव होला ? खास गरी आर्थिकभन्दा गैरआर्थिक कारणले वृद्धिदर न्यून रहेको अवस्थामा के प्रस्तुत बजेटले केही सुधार गर्ला ?
प्रस्तुत बजेटले अर्थतन्त्रका प्रायः सबै क्षेत्रलाई छोएको छ र केही न केही रकम विनियोजन पनि गरेको छ । समष्टिगतरूपमा यसले देशको समग्र अर्थतन्त्रमा कस्तो असर पार्छ हेर्नुपर्ने हुन्छ । देशको अर्थतन्त्रलाई चार भागमा बाँड्ने गरिन्छ, जस्तैः उपभोगकर्ता, निजी लगानी कर्ता, सरकारी क्षेत्र र बाह्य क्षेत्र । आर्थिक वृद्धिमा यी सवै क्षेत्रको महत्त्वपूर्ण भूमिका हुन्छ । यीमध्ये सरकारी क्षेत्रको भूमिका अझ गहन रहने गर्छ । निजी क्षेत्रमा लगानी बढ्न नसकी अर्थतन्त्र शिथिल रहे सरकारको वित्त नीतिले मुख्य भूमिका खेल्नुपर्ने हुन्छ । हुन त उत्पादन वृद्धिको लागि, श्रम, पुँजी, प्राकतिक साधन र प्रविधि पनि आवश्यक हुन्छ । वित्त नीतिले माग पक्षमात्र होइन, आपूर्ति पक्षमा पनि सकारात्मक प्रभाव पार्न सक्छ ।
आँकडामा हेर्दा प्रस्तुत बजेटको कुल सरकारी खर्च १६९ अर्ब छ जसमध्ये ९८ अर्ब साधारण खर्च ५५ अर्ब पुँजीगत खर्च र १६ अर्ब जति सावाँ भुक्तानी छ । २०६३/६४ को संशोधित अनुमानभन्दा चालु खर्चर् २२.२ प्रतिशतले, पुँजीगत खर्च ५१.९ प्रतिशतले र सावाँ भुक्तानी २.८ प्रतिशतले बढ्ने देखिन्छ । कुल खर्चमध्ये ६१.४ प्रतिशत राजस्वद्वारा पूर्ति गरिएको छ । बाँकी ६५ अर्ब ३३ करोड रुपैयाँमध्ये २७ अर्ब ४६ करोड विदेशी अनुदानबाट, १७ अर्ब ३० करोड विदेशी ऋणबाट र २० अर्ब ५० करोड आन्तरिक ऋणबाट पूर्ति गर्न लागिएको छ । यसरी हेर्दा आर्थिक वर्ष २०६४/६५ मा ६५ अर्ब ३३ करोड रुपैयाँ अर्थतन्त्रमा राजस्वबाहेक अतिरिक्त प्रवाह हुन जाने देखिन्छ । विदेशी अनुदान र ऋणमध्ये ५० प्रतिशत जति वस्तुमा आउँछ र १५ अर्ब ५६ करोड सावाँ भुक्तानीलाई समायोजन गर्दा खुद २७ अर्ब ३२ करोड जतिमात्र सरकारी खर्च अर्थतन्त्रमा प्रवाहित हुन जान्छ ।
अर्थशास्त्री किन्सको गुणक सिद्धान्तलाई आधार मान्दा उक्त प्रवाहित रकमले अर्थतन्त्रमा त्यो भन्दा बढी राष्ट्रिय आय बढाउन सक्छ । अर्थतन्त्रमा सरकारी खर्चको गुणक कति छ भन्ने सरकारी आँकडा त छैन तर यसलाई मोटामोटी रूपमा निकाल्न सकिन्छ । सीमान्त उपयोग अनुपात ८० प्रतिशत र आयकर औसतमा १५ प्रतिशत मान्दा सरकारी खर्चको गुणक तीन हुन आउँछ । यसको मतलब सरकारले राजस्वभन्दा बढी जति खर्च गर्छ, त्यसको तीन गुणासम्म राष्ट्रिय आम्दानी बढ्न सक्छ । उक्त बढेको खर्च सम्पूर्ण आन्तरिक रूपमा उत्पादित वस्तु तथा सेवामा खर्च हुनुपर्छ ।
आन्तरिक मागको एक तिहाई आयातबाट पूर्ति हुने हुँदा सरकारी खर्चको गुणक ३ नभई २ जतिमात्र हुन्छ । यसका आधारमा हेर्दा सरकारले २७ अर्ब ३२ करोड खर्च गर्दा आन्तरिक अर्थतन्त्रमा ५४ अर्ब ६४ करोडले राष्ट्रिय आम्दानी बढ्ने देखिन्छ । ०६४/६५ मा राष्ट्रिय उत्पादन उपरोक्त मात्राले बढ्न जाँदा सो रकम ०६३/६४ को कुल गार्हस्थ्य उत्पादनमा ७.६ प्रतिशतले थपिन
जान्छ । यो प्रचलित मूल्यमा थपिन गएको हो । बजेटमा उल्लेख गरेबमोजिम ५ प्रतिशतमा मूल्य वृद्धि हुने अनुमान गर्ने हो भने सरकारी खर्चले २०६४/६५ मा वास्तविक कुल गार्हस्थ्य उत्पादन २.६ प्रतिशतले मात्र बढ्ने देखिन्छ ।
यो दरमा आर्थिक वृद्धि हुन सरकारी खर्चले निजी लगानीलाई कुनै प्रतिस्थापन गर्नु हँुदैन । बजेटका कर नीतिले र सरकारले शान्तिसुरक्षा कायम गर्न सकेमा निजी क्षेत्रमा लगानी बढ्ने सम्भावना रहन्छ । यसो हुनसके माथि उल्ल्ेख गरेभन्दा आर्थिक वृद्धिदर बढी हुनसक्ने देखिन्छ तर निजी क्षेत्रको लगानी घट्न गए तथा सरकारी खर्च बजेटमा उल्लेख भएबमोजिम खर्च नभएमा भने माथि उल्लेखित २.६ प्रतिशत पनि आर्थिक वृद्धिदर हासिल हुनसक्ने देखिँदैन । सरकारी खर्चमा पनि पुँजीगत खर्च बजेटमा उल्लेख गरिएबमोजिम भए अर्थतन्त्रमा उत्पादन क्षमता बढ्न जान्छ । यसले गर्दा आउने वर्षमा सकारात्मक प्रभाव पर्न सक्छ । पुँजीगत खर्च भनिएजति खर्च हुने प्रवृत्ति छैन । राजनीतिक संक्रमणकालले पुँजीगत खर्चले गति लिन कठिन देखिन्छ । यसले गर्दा आर्थिक वृद्धिदर उच्च रहने सम्भावना छैन । अझ, यस वर्ष पनि वर्षे मौसम सकारात्मक नरहने संकेत दिइसकेको छ । कृषि उत्पादन खासै बढ्ने देखिँदैन । शान्तिसुरक्षा कायम भएमा उद्योगधन्दा र पर्यटन क्षेत्रमा उत्पादन केही बढ्न सक्छ । संविधानसभा चुनाव हुन गइरहेकाले शान्तिसुरक्षाको स्थिति राम्रै रहला भनेर भन्न सकिन्न । त्यसैले २०६४/६५ को आर्थिक वृद्धिदर पनि सालाखाला २ देखि ३ प्रतिशत सम्ममात्र रहने देखिन्छ ।
यसरी चीन र भारतले उच्च आर्थिक वृद्धिदर हासिल गरे पनि नेपालमा अझै पनि त्यस किसिमको उच्च आर्थिक वृद्धि दिवास्वप्न जस्तै छ । बजेटमा ५ प्रतिशत आर्थिक वृद्धिदर हुने भनिए पनि जबसम्म राजनीतिक स्थिरता, नीतिगत स्पष्टता र कृषि उत्पादनको लागि सिंचाइ सुविधाको विस्तार नभएसम्म उच्च आर्थिक वृद्धिदर हासिल गर्न मुस्किल छ ।
नयाँ बजेटका आधार
प्रकाशकुमार श्रेष्ठ
कन्तिपुरमा प्रकाशित (२००७-०७-१५)
नेपालमा गरिबी र बेरोजगारी प्रमुख समस्या छन् । वर्षोनि लाखौं युवा रोजगारीका लागि विदेश जाने गरेका छन् । दोस्रो समस्याको रूपमा आय असमानता र क्षेत्रीय असन्तुलन हुन् । केन्द्रीय तथ्याङ्क विभागले गरेको जीवनस्तर मापन र्सर्वेक्षणले आय असमानता बढ्दै गएको देखाएको छ । यस बाहेक क्षेत्रीय असन्तुलन टड्कारो छ । कतिपय दर्ुगम जिल्लाले खाद्यान्न अभाव झेल्नुपरेको छ ।
तेस्रो, नेपालको कृषिक्षेत्र पछौटेपनले ग्रसित छ । सिंचाइ सुविधाको विकास र विस्तार हुन नसक्दा मौसमी खेतीमा निर्भर रहनुपरेको छ । यसको अतिरिक्त कृषिक्षेत्र आधुनीकरण हुनसकेको छैन । उन्नत वीउविजन, मलखाद, उन्नत प्रविधि र व्यवसायीकरण हुनबाट कृषिक्षेत्र वञ्चित छ ।
चौथो, नेपालका अधिकांश क्षेत्रमा न्यूनतम भौतिक पर्ूवाधारको अभाव छ । सञ्चारको उल्लेखनीय विस्तार भए पनि यातायात र विद्युतजस्ता पर्ूवाधार आवश्यक विकास हुनसकेको छैन । लोडसेडिङको मारमा उद्योगधन्दा लगायत आर्थिक गतिविधि परेका छन् ।
पा“चौं, वित्तीय क्षेत्रको विस्तार उत्साहजनक भए पनि अधिकांश ग्रामीण क्षेत्रमा संस्थागत वित्तीय सेवाको पहु“च पुग्नसकेको छैन । वित्तीय सेवाको पहु“च बढे बचत परिचालन भई लगानी विस्तार सम्भव हुन्छ । ग्रामीण क्षेत्रका वासिन्दाले आफ्नो आम्दानी बचत गरी राख्ने ठाउ“ पाएका छैनन् भने सानातिना व्यवसाय गर्न कर्जा प्राप्त गर्न सकिरहेका छैनन् ।
छैठांै, औद्योगीकरणको विकासविना देशको दर्ीघकालीन आर्थिक विकास सम्भव छैन । ब्रि्र“दो औद्योगिक श्रम सम्बन्ध र शान्तिसुरक्षाको अभावले उद्योगधन्दा फस्टाउन सकिरहेका छैनन् । एकातर्फउदारीकरणस“गै बढ्दो प्रतिस्पर्धा छ भने अर्कोतिर आन्तरिक उत्पादकत्व बढ्नसकेको छैन । तुलनात्मक लाभका वस्तु पहिचान गरी भूमण्डलीकरणको फाइदा लिन सकिएको छैन । लगानीको वातावरण नबन्दा विदेशी लगानीका लागि ढोका खुला गरिए पनि आशातीत वैदेशिक लगानी आउनसकेको छैन । निर्यातजन्य वस्तु अभावमा देशको निर्यात वर्षोनि ओरालो लागेको छ ।
सातौं, कमजोर न्यायप्रणाली पनि आर्थिक विकासमा बाधाको रूपमा छ । बजार अर्थतन्त्रका लागि व्यक्तिगत सम्पत्ति र आर्थिक कारोबारका लागि गरिएका करारका र्सत लागू हुनर्ुपर्छ । यसका लागि छिटोछरितो सही न्यायसम्पादन हुनर्ुपर्छ । यसले आर्थिक कारोबारमा विश्वसनीयता थप्ने हु“दँ आर्थिक गतिविधि बढ्छन् ।
बजेटले समेट्नुपर्ने
राजस्व बढाउन करको दायरा विस्तार र करको दर परिवर्तनस“गै कर शिक्षा एवं कर चेतनासम्बन्धी कार्यक्रममार्फ करदातामा जागरुकता ल्याउनुपर्ने देखिन्छ । कर प्रणालीलाई बढी प्रगतिशील बनाउन सवारी साधन तथा अन्य विलासिताका सामान आयातमा विशेष शुल्क लगाउन उपयुक्त हुने देखिन्छ । घरजग्गा खरिद गर्दा, घर निर्माण गर्दा तथा सवारी साधन खरिद गर्दा खरिदकर्ताले अनिवार्य रूपमा आयको स्रोत प्रमाणित गर्नुपर्ने व्यवस्था हुनसके राजस्व चुहावटमा कमी आउन सक्छ । स्रोत र साधनको अभावको स्थितिमा सरकारले खर्च व्यवस्थापन उचित ढंगबाट गर्नर्ुपर्छ । खासगरी फजुल खर्चमा कमी ल्याउनर्ुपर्छ भने अत्यावश्यक र अर्थतन्त्रको उत्पादकत्व बढ्ने क्षेत्रमा खर्च बढाउनर्ुपर्छ । आगामी बजेटमा गैरबजेटरी खर्चलाई पर्ूण्ातया नियन्त्रण गर्नर्ुपर्छ । विदेशी सहायताको रकम प्राथमिकता प्राप्त क्षेत्रमा लिनु श्रेयष्कर हुन्छ । अर्थतन्त्रमा व्रि्रेषण आप्रवाहले गर्दा तरलताको स्थिति रही निक्षेपमा न्यून ब्याजको अवस्था छ । यस अवस्थामा राम्रा आयोजनाका लागि कम लागतमा आन्तरिक ऋण उठाउन सकिने गुन्जायस छ ।
कृषि सडक, सिंचाइ, कृषि बजारजस्ता पर्ूवाधार कृषिक्षेत्रको व्यवसायीकरणका लागि आवश्यक रहेका हु“दा यसतर्फआगामी बजेटले ध्यान दिनुपर्ने देखिन्छ । भौगोलिक विविधताको आधारमा खाद्यान्न बालीका लागि तर्राई क्षेत्र र पहाडी तथा हिमाली क्षेत्रमा फलफूल, तरकारी, पुष्प, चिया, कफी, अदुवा, जडिबुटीजस्ता उच्च मूल्यका बाली लगाउन प्रोत्साहन गर्नुपर्ने देखिन्छ । सरकारले गुणस्तरीय रासायनिक मल, उन्नत वीउविजन, सिंचाइ, विद्युत, साना कृषि ऋणको ब्याज आदिमा अनुदान दिने व्यवस्था गरी कृषिक्षेत्रको उत्पादन, उत्पादकत्व, प्रतिस्पर्धात्मक क्षमता विस्तार गर्नुपर्ने देखिन्छ । समग्रमा कृषिक्षेत्रमा बजेटको १० प्रतिशतजति विनियोजन गरिनर्ुपर्छ ।
निर्माण तथा पुनःनिर्माणको कारण देशमा सिमेन्टको माग दिन-प्रतिदिन बढ्दो छ । नगण्य हिस्सामात्र आन्तरिक उत्पादनबाट परिपर्ूर्ति भइरहेको छ । क्लिङ्कर उत्पादनको चाहिने कच्चापदार्थहरू स्वदेशमै उपलब्ध रहेको स्थितिमा सिमेन्ट उद्योग स्थापनातर्फसरकारले मेसिन आयातमा भन्सार छुट र केही समयसम्मका लागि आयकर छुटसहित उद्योग स्थापनाका लागि आवश्यक जग्गाको व्यवस्था गर्नुपर्ने देखिन्छ ।
औद्योगिक क्षेत्रमा ऊर्जाको संकट हुन नदिन औद्योगिक कोरिडोरमा लोडसेडिङ नगर्ने र उद्योगधन्दाले डिजेल प्लान्ट स्थापना गर्न जेनेरेटर लगायत अन्य उपकरण आयात गर्दा भन्सार छुट दिन आवश्यक छ । साथै श्रमिकको हितरक्षा, सुरक्षा र अनुकूल कार्य वातावरणको व्यवस्था गरी औद्योगिक क्षेत्रमा हडताल, तालाबन्दी आदि गर्न निषेध गर्नर्ुपर्छ । तुलनात्मक लाभका क्षेत्रहरूमा गैरआवासीय नेपालीका लगानी आकषिर्त गर्न विद्यमान कानुनी, नीतिगत, पर्ूवाधार आदि पक्षहरूमा सुधार गरिनु आवश्यक छ ।
आगामी बजेट क्षेत्रीय असमानता कम गर्नमा पनि केन्द्रित हुनुपर्ने देखिन्छ । मध्य र पर्ूर्वी तर्राईमा बीच-बीचमा तनावको स्थिति उत्पन्न भइरहने वर्तमान पर्रि्रेक्ष्यमा नेपालको पश्चिमी क्षेत्रमा आर्थिक गतिविधि सहज रूपमा विस्तार गर्न, आयात-निर्यात व्यापारको पर््रबर्द्धन गर्न, भन्सार विन्दुको स्थापना गर्न र व्यापारिक एवं औद्योगिक विस्तारको लाभ हासिल गर्न महेन्द्रनगर-टनकपुर राजमार्गको यथाशीघ्र निर्माण सुरु गर्नु आवश्यक छ । पहाडी इलाकामा पनि पर्ूव मेचीदेखि पश्चिम महाकालीसम्म फैलनेगरी मध्य-पहाडी राजमार्ग निर्माण गर्नु आवश्यक भएको छ । हेटौंडा-काठमाडौं सुरुङमार्गको निर्माण गर्ने चर्चा निकै लामो समयदेखि चलेको भए तापनि खास काम भने हुनसकेको छैन । यो मार्गको निर्माण हुनसकेमा पृथ्वी राजमार्गको ट्राफिक जामको समस्या पनि समाधान हुने देखिन्छ ।
अन्तर्रर्ााट्रय मूल्यअनुरूप पेट्रोलियम पदार्थको मूल्य स्वतः समायोजित हुने व्यवस्था गर्नु आवश्यक छ । नेपाल आयल निगमको बढ्दो घाटा सरकारले धान्न सक्दैन । पेट्रोलियम पदार्थमा अनुदान दि“दा यसको उपभोग बढ्छ भने यसबाट सहरमा बस्ने सम्पन्नहरूले बढी फाइदा पाउ“छन् । पेट्रोलियम पदार्थको विकल्पको रूपमा जलविद्युतको विकास गर्नु नितान्त आवश्यक छ । जलविद्युत विकास द्रुतगतिमा गर्न सरकारले आवश्यक व्यवस्था मिलाउनर्ुपर्छ ।
आफूस“ग रहेको बचत जम्मा गर्न पाउनु र आवश्यक पर्दा कर्जा लिन पाउनुलाई आधारभूत अधिकारको रूपमा लिनुपर्ने देखिन्छ । ग्रामीण क्षेत्रमा बैंक तथा वित्तीय संस्था आकषिर्त गर्न सो क्षेत्रमा सञ्चालित बैंक तथा वित्तीय संस्थाहरूले तिर्नुपर्ने आयकरमा छुट दिने व्यवस्था हुनर्ुपर्छ ।
बजेटको सम्भावित स्वरूप
विभिन्न देशको सरकारी खर्चलाई तुलना गर्दा नेपालमा सरकारको खर्च कुल गार्हस्थ्य उत्पादनको २५ प्रतिशतसम्म जान सकिन्छ । आगामी आर्थिक वर्षकुल गार्हस्थ्य उत्पादन ६।१ प्रतिशत र मुद्रास्फीति ८.५ प्रतिशतले बढ्ने अनुमान गर्ने हो भने २ खर्ब ३६ अर्ब रुपैया“सम्मको बजेट बनाउन सकिन्छ । यसका लागि राजस्व संकलन र वैदेशिक सहयोग परिचालन भने उल्लेखनीय गर्नर्ुपर्छ ।
करको दायरा फराकिलो पारी कर चुहावट रोकेमा कुल गार्हस्थ्य उत्पादनको १५ प्रतिशतसम्म राजस्व संकलन गर्न सकिन्छ । यसो भए करिब १ खर्ब ४५ अर्ब रुपैया“ राजस्व प्राप्त हुने देखिन्छ । साथै नेपाल शान्ति स्थापनातर्फअगाडि बढेको अवस्थामा विदेशी दाताहरूले सहयोग बढाउने प्रतिबद्धता जनाएका छन् । उच्च प्रतिफल प्राप्त हुने आयोजनाको कार्यान्वयनका लागि वैदेशिक ऋण लिन पनि सकिन्छ । यस अवस्थामा रु ६६ अर्ब बराबरको बजेट वैदेशिक सहयोगबाट पूरा गर्न सकिन्छ । त्यस्तै कुल गार्हस्थ्य उत्पादनको २.५ प्रतिशतसम्म आन्तरिक ऋण उठाउने हो भने यसमार्फ रु २५ अर्बसम्म रकम उठाएर बजेट घाटा पूरा गर्न सकिन्छ । यसले समष्टिगत आर्थिक स्थायित्वमा पनि नकारात्मक असर पार्दैन ।
राजनीतिक परिवर्तनस“गै जनआकांक्षा बढेका छन् । गरिबी र बेरोजगारी समस्या सम्बोधन गरी सरकारले परिवर्तनको अनुभूति दिलाउनु आवश्यक छ । सरकारले गर्नुपर्ने कार्यक्षेत्रहरू प्रशस्त रहेकालेे कुल गार्हस्थ्य उत्पादनको एक चौथाइसम्म सरकारी खर्चलाई सामान्य मान्न सकिन्छ, प्रभावकारी ढंगबाट खर्च भने गरिनर्ुपर्छ । यसका लागि राजस्व संकलन बढाउन करका दायरा फराकिलो पार्ने, चुहावट रोक्ने र करदातामुखी कर प्रशासन बनाउनर्ुपर्छ । साथै आयोजनाको प्रभावकारी कार्यान्यवन गरी वैदेशिक सहयोग परिचालन बढाउनर्ुपर्छ । उच्च प्रतिफल दिने आयोजनाका लागि विश्व पु“जी बजारबाट पनि पुजी जुटाउन सकिन्छ ।
Posted on: 2008-07-14 19:05:08
window.google_render_ad();
प्रकाशकुमार श्रेष्ठ
कन्तिपुरमा प्रकाशित (२००७-०७-१५)
नेपालमा गरिबी र बेरोजगारी प्रमुख समस्या छन् । वर्षोनि लाखौं युवा रोजगारीका लागि विदेश जाने गरेका छन् । दोस्रो समस्याको रूपमा आय असमानता र क्षेत्रीय असन्तुलन हुन् । केन्द्रीय तथ्याङ्क विभागले गरेको जीवनस्तर मापन र्सर्वेक्षणले आय असमानता बढ्दै गएको देखाएको छ । यस बाहेक क्षेत्रीय असन्तुलन टड्कारो छ । कतिपय दर्ुगम जिल्लाले खाद्यान्न अभाव झेल्नुपरेको छ ।
तेस्रो, नेपालको कृषिक्षेत्र पछौटेपनले ग्रसित छ । सिंचाइ सुविधाको विकास र विस्तार हुन नसक्दा मौसमी खेतीमा निर्भर रहनुपरेको छ । यसको अतिरिक्त कृषिक्षेत्र आधुनीकरण हुनसकेको छैन । उन्नत वीउविजन, मलखाद, उन्नत प्रविधि र व्यवसायीकरण हुनबाट कृषिक्षेत्र वञ्चित छ ।
चौथो, नेपालका अधिकांश क्षेत्रमा न्यूनतम भौतिक पर्ूवाधारको अभाव छ । सञ्चारको उल्लेखनीय विस्तार भए पनि यातायात र विद्युतजस्ता पर्ूवाधार आवश्यक विकास हुनसकेको छैन । लोडसेडिङको मारमा उद्योगधन्दा लगायत आर्थिक गतिविधि परेका छन् ।
पा“चौं, वित्तीय क्षेत्रको विस्तार उत्साहजनक भए पनि अधिकांश ग्रामीण क्षेत्रमा संस्थागत वित्तीय सेवाको पहु“च पुग्नसकेको छैन । वित्तीय सेवाको पहु“च बढे बचत परिचालन भई लगानी विस्तार सम्भव हुन्छ । ग्रामीण क्षेत्रका वासिन्दाले आफ्नो आम्दानी बचत गरी राख्ने ठाउ“ पाएका छैनन् भने सानातिना व्यवसाय गर्न कर्जा प्राप्त गर्न सकिरहेका छैनन् ।
छैठांै, औद्योगीकरणको विकासविना देशको दर्ीघकालीन आर्थिक विकास सम्भव छैन । ब्रि्र“दो औद्योगिक श्रम सम्बन्ध र शान्तिसुरक्षाको अभावले उद्योगधन्दा फस्टाउन सकिरहेका छैनन् । एकातर्फउदारीकरणस“गै बढ्दो प्रतिस्पर्धा छ भने अर्कोतिर आन्तरिक उत्पादकत्व बढ्नसकेको छैन । तुलनात्मक लाभका वस्तु पहिचान गरी भूमण्डलीकरणको फाइदा लिन सकिएको छैन । लगानीको वातावरण नबन्दा विदेशी लगानीका लागि ढोका खुला गरिए पनि आशातीत वैदेशिक लगानी आउनसकेको छैन । निर्यातजन्य वस्तु अभावमा देशको निर्यात वर्षोनि ओरालो लागेको छ ।
सातौं, कमजोर न्यायप्रणाली पनि आर्थिक विकासमा बाधाको रूपमा छ । बजार अर्थतन्त्रका लागि व्यक्तिगत सम्पत्ति र आर्थिक कारोबारका लागि गरिएका करारका र्सत लागू हुनर्ुपर्छ । यसका लागि छिटोछरितो सही न्यायसम्पादन हुनर्ुपर्छ । यसले आर्थिक कारोबारमा विश्वसनीयता थप्ने हु“दँ आर्थिक गतिविधि बढ्छन् ।
बजेटले समेट्नुपर्ने
राजस्व बढाउन करको दायरा विस्तार र करको दर परिवर्तनस“गै कर शिक्षा एवं कर चेतनासम्बन्धी कार्यक्रममार्फ करदातामा जागरुकता ल्याउनुपर्ने देखिन्छ । कर प्रणालीलाई बढी प्रगतिशील बनाउन सवारी साधन तथा अन्य विलासिताका सामान आयातमा विशेष शुल्क लगाउन उपयुक्त हुने देखिन्छ । घरजग्गा खरिद गर्दा, घर निर्माण गर्दा तथा सवारी साधन खरिद गर्दा खरिदकर्ताले अनिवार्य रूपमा आयको स्रोत प्रमाणित गर्नुपर्ने व्यवस्था हुनसके राजस्व चुहावटमा कमी आउन सक्छ । स्रोत र साधनको अभावको स्थितिमा सरकारले खर्च व्यवस्थापन उचित ढंगबाट गर्नर्ुपर्छ । खासगरी फजुल खर्चमा कमी ल्याउनर्ुपर्छ भने अत्यावश्यक र अर्थतन्त्रको उत्पादकत्व बढ्ने क्षेत्रमा खर्च बढाउनर्ुपर्छ । आगामी बजेटमा गैरबजेटरी खर्चलाई पर्ूण्ातया नियन्त्रण गर्नर्ुपर्छ । विदेशी सहायताको रकम प्राथमिकता प्राप्त क्षेत्रमा लिनु श्रेयष्कर हुन्छ । अर्थतन्त्रमा व्रि्रेषण आप्रवाहले गर्दा तरलताको स्थिति रही निक्षेपमा न्यून ब्याजको अवस्था छ । यस अवस्थामा राम्रा आयोजनाका लागि कम लागतमा आन्तरिक ऋण उठाउन सकिने गुन्जायस छ ।
कृषि सडक, सिंचाइ, कृषि बजारजस्ता पर्ूवाधार कृषिक्षेत्रको व्यवसायीकरणका लागि आवश्यक रहेका हु“दा यसतर्फआगामी बजेटले ध्यान दिनुपर्ने देखिन्छ । भौगोलिक विविधताको आधारमा खाद्यान्न बालीका लागि तर्राई क्षेत्र र पहाडी तथा हिमाली क्षेत्रमा फलफूल, तरकारी, पुष्प, चिया, कफी, अदुवा, जडिबुटीजस्ता उच्च मूल्यका बाली लगाउन प्रोत्साहन गर्नुपर्ने देखिन्छ । सरकारले गुणस्तरीय रासायनिक मल, उन्नत वीउविजन, सिंचाइ, विद्युत, साना कृषि ऋणको ब्याज आदिमा अनुदान दिने व्यवस्था गरी कृषिक्षेत्रको उत्पादन, उत्पादकत्व, प्रतिस्पर्धात्मक क्षमता विस्तार गर्नुपर्ने देखिन्छ । समग्रमा कृषिक्षेत्रमा बजेटको १० प्रतिशतजति विनियोजन गरिनर्ुपर्छ ।
निर्माण तथा पुनःनिर्माणको कारण देशमा सिमेन्टको माग दिन-प्रतिदिन बढ्दो छ । नगण्य हिस्सामात्र आन्तरिक उत्पादनबाट परिपर्ूर्ति भइरहेको छ । क्लिङ्कर उत्पादनको चाहिने कच्चापदार्थहरू स्वदेशमै उपलब्ध रहेको स्थितिमा सिमेन्ट उद्योग स्थापनातर्फसरकारले मेसिन आयातमा भन्सार छुट र केही समयसम्मका लागि आयकर छुटसहित उद्योग स्थापनाका लागि आवश्यक जग्गाको व्यवस्था गर्नुपर्ने देखिन्छ ।
औद्योगिक क्षेत्रमा ऊर्जाको संकट हुन नदिन औद्योगिक कोरिडोरमा लोडसेडिङ नगर्ने र उद्योगधन्दाले डिजेल प्लान्ट स्थापना गर्न जेनेरेटर लगायत अन्य उपकरण आयात गर्दा भन्सार छुट दिन आवश्यक छ । साथै श्रमिकको हितरक्षा, सुरक्षा र अनुकूल कार्य वातावरणको व्यवस्था गरी औद्योगिक क्षेत्रमा हडताल, तालाबन्दी आदि गर्न निषेध गर्नर्ुपर्छ । तुलनात्मक लाभका क्षेत्रहरूमा गैरआवासीय नेपालीका लगानी आकषिर्त गर्न विद्यमान कानुनी, नीतिगत, पर्ूवाधार आदि पक्षहरूमा सुधार गरिनु आवश्यक छ ।
आगामी बजेट क्षेत्रीय असमानता कम गर्नमा पनि केन्द्रित हुनुपर्ने देखिन्छ । मध्य र पर्ूर्वी तर्राईमा बीच-बीचमा तनावको स्थिति उत्पन्न भइरहने वर्तमान पर्रि्रेक्ष्यमा नेपालको पश्चिमी क्षेत्रमा आर्थिक गतिविधि सहज रूपमा विस्तार गर्न, आयात-निर्यात व्यापारको पर््रबर्द्धन गर्न, भन्सार विन्दुको स्थापना गर्न र व्यापारिक एवं औद्योगिक विस्तारको लाभ हासिल गर्न महेन्द्रनगर-टनकपुर राजमार्गको यथाशीघ्र निर्माण सुरु गर्नु आवश्यक छ । पहाडी इलाकामा पनि पर्ूव मेचीदेखि पश्चिम महाकालीसम्म फैलनेगरी मध्य-पहाडी राजमार्ग निर्माण गर्नु आवश्यक भएको छ । हेटौंडा-काठमाडौं सुरुङमार्गको निर्माण गर्ने चर्चा निकै लामो समयदेखि चलेको भए तापनि खास काम भने हुनसकेको छैन । यो मार्गको निर्माण हुनसकेमा पृथ्वी राजमार्गको ट्राफिक जामको समस्या पनि समाधान हुने देखिन्छ ।
अन्तर्रर्ााट्रय मूल्यअनुरूप पेट्रोलियम पदार्थको मूल्य स्वतः समायोजित हुने व्यवस्था गर्नु आवश्यक छ । नेपाल आयल निगमको बढ्दो घाटा सरकारले धान्न सक्दैन । पेट्रोलियम पदार्थमा अनुदान दि“दा यसको उपभोग बढ्छ भने यसबाट सहरमा बस्ने सम्पन्नहरूले बढी फाइदा पाउ“छन् । पेट्रोलियम पदार्थको विकल्पको रूपमा जलविद्युतको विकास गर्नु नितान्त आवश्यक छ । जलविद्युत विकास द्रुतगतिमा गर्न सरकारले आवश्यक व्यवस्था मिलाउनर्ुपर्छ ।
आफूस“ग रहेको बचत जम्मा गर्न पाउनु र आवश्यक पर्दा कर्जा लिन पाउनुलाई आधारभूत अधिकारको रूपमा लिनुपर्ने देखिन्छ । ग्रामीण क्षेत्रमा बैंक तथा वित्तीय संस्था आकषिर्त गर्न सो क्षेत्रमा सञ्चालित बैंक तथा वित्तीय संस्थाहरूले तिर्नुपर्ने आयकरमा छुट दिने व्यवस्था हुनर्ुपर्छ ।
बजेटको सम्भावित स्वरूप
विभिन्न देशको सरकारी खर्चलाई तुलना गर्दा नेपालमा सरकारको खर्च कुल गार्हस्थ्य उत्पादनको २५ प्रतिशतसम्म जान सकिन्छ । आगामी आर्थिक वर्षकुल गार्हस्थ्य उत्पादन ६।१ प्रतिशत र मुद्रास्फीति ८.५ प्रतिशतले बढ्ने अनुमान गर्ने हो भने २ खर्ब ३६ अर्ब रुपैया“सम्मको बजेट बनाउन सकिन्छ । यसका लागि राजस्व संकलन र वैदेशिक सहयोग परिचालन भने उल्लेखनीय गर्नर्ुपर्छ ।
करको दायरा फराकिलो पारी कर चुहावट रोकेमा कुल गार्हस्थ्य उत्पादनको १५ प्रतिशतसम्म राजस्व संकलन गर्न सकिन्छ । यसो भए करिब १ खर्ब ४५ अर्ब रुपैया“ राजस्व प्राप्त हुने देखिन्छ । साथै नेपाल शान्ति स्थापनातर्फअगाडि बढेको अवस्थामा विदेशी दाताहरूले सहयोग बढाउने प्रतिबद्धता जनाएका छन् । उच्च प्रतिफल प्राप्त हुने आयोजनाको कार्यान्वयनका लागि वैदेशिक ऋण लिन पनि सकिन्छ । यस अवस्थामा रु ६६ अर्ब बराबरको बजेट वैदेशिक सहयोगबाट पूरा गर्न सकिन्छ । त्यस्तै कुल गार्हस्थ्य उत्पादनको २.५ प्रतिशतसम्म आन्तरिक ऋण उठाउने हो भने यसमार्फ रु २५ अर्बसम्म रकम उठाएर बजेट घाटा पूरा गर्न सकिन्छ । यसले समष्टिगत आर्थिक स्थायित्वमा पनि नकारात्मक असर पार्दैन ।
राजनीतिक परिवर्तनस“गै जनआकांक्षा बढेका छन् । गरिबी र बेरोजगारी समस्या सम्बोधन गरी सरकारले परिवर्तनको अनुभूति दिलाउनु आवश्यक छ । सरकारले गर्नुपर्ने कार्यक्षेत्रहरू प्रशस्त रहेकालेे कुल गार्हस्थ्य उत्पादनको एक चौथाइसम्म सरकारी खर्चलाई सामान्य मान्न सकिन्छ, प्रभावकारी ढंगबाट खर्च भने गरिनर्ुपर्छ । यसका लागि राजस्व संकलन बढाउन करका दायरा फराकिलो पार्ने, चुहावट रोक्ने र करदातामुखी कर प्रशासन बनाउनर्ुपर्छ । साथै आयोजनाको प्रभावकारी कार्यान्यवन गरी वैदेशिक सहयोग परिचालन बढाउनर्ुपर्छ । उच्च प्रतिफल दिने आयोजनाका लागि विश्व पु“जी बजारबाट पनि पुजी जुटाउन सकिन्छ ।
Posted on: 2008-07-14 19:05:08
window.google_render_ad();
सेयर बजारमा भाग्यवाद
कन्तिपुरमा प्रकाशित (२००८-७-२१)
प्रकाशकुमार श्रेष्ठ
राजनीतिक संक्रमणकाल रहे पनि सेयर बजारमा लगानीकर्ता बढ्दै गएका छन् । कृषि विकास बैंकले आफ्ना ऋणीलाई गाउ“-गाउ“बाट सेयर बिक्री गरेपछि सेयरबारे चासो देशव्यापी भएको छ । हालसालै प्राथमिक निष्काशन गरिएका बैंक तथा वित्तीय संस्थाको सेयरमा लगानी गर्न र्सवसाधारण उत्साहजनक रूपमा लागे ।
उदाहरणका लागि, क्लिन इनर्जी डेभलपमेन्ट बैंक र ग्लोबल बैंकको सेयर निष्काशनमा मानिसहरूको घुइ“चोलाई लिन सकिन्छ । बिक्रीका लागि राखिएको सेयरभन्दा धेरै रकम संकलन हुनगएको छ । ग्लोबल बैंकको रु ३० करोड सेयरका लागि रु ९ अर्ब र क्लिन इनर्जीको रु ९ करोड सेयरका लागि रु ४ अर्बभन्दा बढीको आवेदन परेको छ । पु“जी बजार विकासका लागि यो ज्यादै उत्साहजनक पक्ष हो । तर यसलाई सही मार्गतिर भने लानर्ुपर्छ ।
पु“जी बजारले आर्थिक विकासका लागि चाहिने पु“जी परिचालनमा महत्त्वपर्ूण्ा भूमिका खेल्छ । यो बजार प्रभावकारी र सक्षम भए लगानीका लागि पु“जी संकलन गर्न सहज हुन्छ । यसले गर्दा आर्थिक वृद्धि बढाउन सकिन्छ । अहिले नेपालको सेयर बजारमा देखिएको लहर हर्ेदा अर्थतन्त्रमा पु“जी रहेको र यसलाई परिचालन गरी उत्पादनमूलक क्षेत्रमा लगानी गर्न सकिने प्रशस्त गुन्जायस छ । यसले गर्दा अर्थतन्त्रमा रोजगारी सिर्जना गर्न सकिने र दर्ुइ अंकको आर्थिक वृद्धिदर हासिल गर्न सम्भव हुने देखिन्छ । राजनीतिक स्थिरता र शान्तिपर्ूण्ा वातावरण भने कायम हु“दै जानर्ुपर्छ ।
पु“जी बजारको महत्त्वपर्ूण्ा अंशको रूपमा रहेको नेपालको सेयर बजार भने भर्खरै विकास हुनलागेको र अनौठो खालको छ । हाम्रो सेयर बजारमा बैंक तथा वित्तीय संस्थाको बहुलता छ । अधिकांश बैंक तथा वित्तीय संस्थाले मुनाफा गरिरहेका छन् । आर्थिक वृद्धिदर न्यून रहेको अवस्थामा पनि बैंक तथा वित्तीय संस्था नाफा कमाउन सफल छन् । यसको दिगोपनबारे भने प्रश्न छ । यसले गर्दा यी संस्थाहरूको सेयर मूल्य बढिरहेको छ । खासगरी नेपाल राष्ट्र बैंकको चुक्ता पु“जी बढाउने निर्देशनले बैंक तथा वित्तीय संस्था पु“जी वृद्धिमा लागेको सर्न्दर्भले पनि बैंक तथा वित्तीय संस्थाको सेयर किन्न र्सवसाधारण उत्सुक छन् ।
सेयर बजारमा देखिएको उत्साहलाई अर्थतन्त्रका अन्य क्षेत्रले फाइदा लिनसकेका छैनन् । उत्पादनमूलक कम्पनीहरू सेयर बजारमा खासै देखि“दैन । उत्पादनमूलक कम्पनीहरूको स्थापना र विकास नभई आर्थिक वृद्धि बढ्न र रोजगारी सिर्जना हुनसक्ने देखि“दैन । ०४८ सालपछि आर्थिक उदारीकरणको नीतिस“गै विभिन्न कम्पनी स्थापना भई सेयर निष्काशन गरी रकम संकलन गरिएको थियो । तर बैंक तथा वित्तीय संस्थाबाहेक अन्य कम्पनीहरूको अस्तित्व हाल छैन । यसले धेरै लगानीकर्ताहरूको रकम डुबेको छ भने उत्पादनमूलक कम्पनीप्रति र्सवसाधारणको विश्वास पनि छैन ।
बैंक तथा वित्तीय संस्थाहरूको मुख्य काम वित्तीय मध्यस्थता गर्ने हो, बचत परिचालन र लगानीका लागि ऋण प्रवाह । यी संस्थाको वित्तीय स्थिति अर्थतन्त्रको उत्पादनमूलक क्षेत्रको विकासमा भर्रपर्छ । उत्पादनमूलक क्षेत्रको विकास र वृद्धि नभई बैंक तथा वित्तीय क्षेत्रको वित्तीय स्थिति दिगो रहन सक्दैन । तर पनि बैंक तथा वित्तीय संस्थाहरूको सेयरप्रति उत्सुकता छ । यसो हुनुमा केही कारण छन् । पहिलो, यी संस्था अहिलेसम्म मुनाफा कमाउन सफल छन् । खासगरी व्रि्रेषण आप्रवाह र यसस“गैको विदेशी मुद्रा कारोबारले गर्दा यी संस्था नाफा कमाउनसकेका हुन् ।
दोस्रो, बैंक तथा वित्तीय संस्थाको कारोबार धेरै हदसम्म पारदर्शी हुने गरेको छ । राष्ट्र बैंकको निर्देशनका कारण बैंक तथा वित्तीय संस्थाले त्रयमासिक रुपमा आफ्नो वित्तीय विवरण र्सार्वजनिक गर्ने गर्छन् । यसले गर्दा एकातर्फर्सवसाधारणले यिनको वित्तीय स्थितिबारे थाहा पाएका छन् भने अर्कोतर्फर्सवसाधारणसामु आफ्नो वित्तीय स्थिति राम्रो देखाउन पनि बैंक तथा वित्तीय संस्थाका व्यवस्थापक प्रतिस्पर्धात्मक रूपमा लागिपरेका छन् । यसले गर्दा बैंक तथा वित्तीय संस्थाप्रति र्सवसाधारणको विश्वास बढ्दै गएकोे छ । यसका साथै यी संस्थाको नियमन, निरीक्षण र सुपरीवेक्षण गर्ने कार्य केन्द्रीय बैंकले गर्दैआएको छ ।
तर यस्तो स्थिति उत्पादनमूलक उद्योग अथवा कम्पनीको छैन । प्रायः ठूला उद्योग र उद्योगपतिको कारोबार पारदर्शी हुनसकेको छैन । कर्पोरेट संस्कार विकास भएको छैन । यसले गर्दा यी उद्योग तथा कम्पनीहरूप्रति र्सवसाधारण आकषिर्त हुनसकेका छैनन् । तर्सथ यिनले पु“जी बजारको फाइदा लिनसकेका छैनन् । बरु उद्योगपति बैंक तथा वित्तीय संस्थाले लगाउने गरेको व्याजदर उच्च रहेको भनी व्याजमा अनुदान दिन सरकार र राष्ट्र बैंकलाई अनुरोध गर्ने गर्छन् । जबकि बजारमुखी आर्थिक नीतिमा बजारले व्याजदर निर्धारण गर्ने गर्छ ।
एकातर्फनिक्षेपकर्ताले २ प्रतिशतसम्मको व्याजमा निक्षेप राख्नुपरेको छ भने उद्योगपतिले बैंकबाट ऋण लि“दा १०-१२ प्रतिशत व्याज दिनुपरेको छ । पु“जी बजारमार्फ जाने हो भने एकातर्फसेयर निष्काशन गर्न सकिन्छ भने अर्कोतर्फ७-८ प्रतिशतको ऋणपत्रमार्फ पनि पु“जी संकलन गर्न सकिने प्रशस्त गुन्जायस छ । उद्योगहरूमा बरु बैंक तथा वित्तीय संस्थाहरूबाट ऋण लिने र डिफल्ट गर्ने प्रवृत्तिले प्रश्रय पाएको छ । उद्योगधन्दाको नाममा ऋण लिने, उद्योगधन्दालाई टाट पल्टाउने तर आफ्नो आर्थिक हैसियत भने बढाउने संस्कृति रहेको छ । यसले गर्दा हाम्रो औद्योगिक क्षेत्र बढ्नसकेको छैन । हुन त शान्तिसुरक्षाको अभावले पनि यो क्षेत्र प्रताडित छ । यस सर्न्दर्भमा पब्लिक लिमिटेड कम्पनीको रूपमा उत्पादनमूलक क्षेत्र अगाडि बढे जनर्समर्थन प्राप्त गर्न सजिलो हुने देखिन्छ ।
यस किसिमको स्थितिले नेपालमा सेयर बजारको वास्तविक विकास र विस्तार हुन बा“की छ । देशको विकासमा सेयर बजारले भूमिका खेल्न सकिरहेको छैन । तर सेयर बजारप्रति बढ्दो जनचासो र सहभागितालाई सकारात्मक रूपमा लिनर्ुपर्छ । यसले आगामी दिनमा पु“जी बजारबाट पु“जी संकलन गर्न सकिने सम्भावना देखाएको छ । यसका लागि सेयर बजारप्रति देखिएको जनचासो र सहभागितालाई कायम राख्नर्ुपर्छ । प्राथमिक सेयर निष्काशन हु“दा गरिने सेयर बा“डफा“डको प्रवृत्ति र प्रक्रिया भने सेयरमा गर्ने लगानी हतोत्साही गर्ने खालको छ । आवश्यकताभन्दा बढी आवेदन परेको बखतमा सेयर बा“डफा“ड चिठ्ठा प्रणालीबाट गर्ने गरिन्छ । सेयर पाउनु भनेको चिठ्ठा पर्नुजस्तो भएको छ । पु“जी बजारमा गरिने लगानी भाग्यवादमा आधारित हुनगएको छ । लामो लाइन बसेर दुःखसाथ पैसा जम्मा गरेर सेयरमा लगानी गर्नुुछ, तर यसले उद्यमशीलता होइन, भाग्यवादलाई बढावा दिएको छ ।
सानातिना लगानीकर्ता जो सेयर बजारमा चासो देखाएका छन्, तिनलाई निरुत्साही गरिनु हु“दैन । अन्यथा भविष्यमा सेयर बजारप्रति वितृष्णा सिर्जना हुन्छ । तर्सथ सेयर बा“डफा“ड गर्दा मागअनुसार सबैलाई समानुपातिक रूपमा बा“डफा“ड गरिनर्ुपर्छ । यसले गर्दा धेरै लगानीकर्ताको सेयर बजारमा सहभागिता बढ्छ । साथै सम्बन्धित निकायले सेयर बजार सम्बन्धमा र्सवसाधारणलाई जानकारी गराउनुपर्ने देखिन्छ । अन्यथा सीमित टाठाबाठा व्यक्तिले फाइदा लिने तर र्सवसाधारण मर्कामा पर्ने स्थिति आउ“छ ।
Posted on: 2008-07-20 19:57:32
कन्तिपुरमा प्रकाशित (२००८-७-२१)
प्रकाशकुमार श्रेष्ठ
राजनीतिक संक्रमणकाल रहे पनि सेयर बजारमा लगानीकर्ता बढ्दै गएका छन् । कृषि विकास बैंकले आफ्ना ऋणीलाई गाउ“-गाउ“बाट सेयर बिक्री गरेपछि सेयरबारे चासो देशव्यापी भएको छ । हालसालै प्राथमिक निष्काशन गरिएका बैंक तथा वित्तीय संस्थाको सेयरमा लगानी गर्न र्सवसाधारण उत्साहजनक रूपमा लागे ।
उदाहरणका लागि, क्लिन इनर्जी डेभलपमेन्ट बैंक र ग्लोबल बैंकको सेयर निष्काशनमा मानिसहरूको घुइ“चोलाई लिन सकिन्छ । बिक्रीका लागि राखिएको सेयरभन्दा धेरै रकम संकलन हुनगएको छ । ग्लोबल बैंकको रु ३० करोड सेयरका लागि रु ९ अर्ब र क्लिन इनर्जीको रु ९ करोड सेयरका लागि रु ४ अर्बभन्दा बढीको आवेदन परेको छ । पु“जी बजार विकासका लागि यो ज्यादै उत्साहजनक पक्ष हो । तर यसलाई सही मार्गतिर भने लानर्ुपर्छ ।
पु“जी बजारले आर्थिक विकासका लागि चाहिने पु“जी परिचालनमा महत्त्वपर्ूण्ा भूमिका खेल्छ । यो बजार प्रभावकारी र सक्षम भए लगानीका लागि पु“जी संकलन गर्न सहज हुन्छ । यसले गर्दा आर्थिक वृद्धि बढाउन सकिन्छ । अहिले नेपालको सेयर बजारमा देखिएको लहर हर्ेदा अर्थतन्त्रमा पु“जी रहेको र यसलाई परिचालन गरी उत्पादनमूलक क्षेत्रमा लगानी गर्न सकिने प्रशस्त गुन्जायस छ । यसले गर्दा अर्थतन्त्रमा रोजगारी सिर्जना गर्न सकिने र दर्ुइ अंकको आर्थिक वृद्धिदर हासिल गर्न सम्भव हुने देखिन्छ । राजनीतिक स्थिरता र शान्तिपर्ूण्ा वातावरण भने कायम हु“दै जानर्ुपर्छ ।
पु“जी बजारको महत्त्वपर्ूण्ा अंशको रूपमा रहेको नेपालको सेयर बजार भने भर्खरै विकास हुनलागेको र अनौठो खालको छ । हाम्रो सेयर बजारमा बैंक तथा वित्तीय संस्थाको बहुलता छ । अधिकांश बैंक तथा वित्तीय संस्थाले मुनाफा गरिरहेका छन् । आर्थिक वृद्धिदर न्यून रहेको अवस्थामा पनि बैंक तथा वित्तीय संस्था नाफा कमाउन सफल छन् । यसको दिगोपनबारे भने प्रश्न छ । यसले गर्दा यी संस्थाहरूको सेयर मूल्य बढिरहेको छ । खासगरी नेपाल राष्ट्र बैंकको चुक्ता पु“जी बढाउने निर्देशनले बैंक तथा वित्तीय संस्था पु“जी वृद्धिमा लागेको सर्न्दर्भले पनि बैंक तथा वित्तीय संस्थाको सेयर किन्न र्सवसाधारण उत्सुक छन् ।
सेयर बजारमा देखिएको उत्साहलाई अर्थतन्त्रका अन्य क्षेत्रले फाइदा लिनसकेका छैनन् । उत्पादनमूलक कम्पनीहरू सेयर बजारमा खासै देखि“दैन । उत्पादनमूलक कम्पनीहरूको स्थापना र विकास नभई आर्थिक वृद्धि बढ्न र रोजगारी सिर्जना हुनसक्ने देखि“दैन । ०४८ सालपछि आर्थिक उदारीकरणको नीतिस“गै विभिन्न कम्पनी स्थापना भई सेयर निष्काशन गरी रकम संकलन गरिएको थियो । तर बैंक तथा वित्तीय संस्थाबाहेक अन्य कम्पनीहरूको अस्तित्व हाल छैन । यसले धेरै लगानीकर्ताहरूको रकम डुबेको छ भने उत्पादनमूलक कम्पनीप्रति र्सवसाधारणको विश्वास पनि छैन ।
बैंक तथा वित्तीय संस्थाहरूको मुख्य काम वित्तीय मध्यस्थता गर्ने हो, बचत परिचालन र लगानीका लागि ऋण प्रवाह । यी संस्थाको वित्तीय स्थिति अर्थतन्त्रको उत्पादनमूलक क्षेत्रको विकासमा भर्रपर्छ । उत्पादनमूलक क्षेत्रको विकास र वृद्धि नभई बैंक तथा वित्तीय क्षेत्रको वित्तीय स्थिति दिगो रहन सक्दैन । तर पनि बैंक तथा वित्तीय संस्थाहरूको सेयरप्रति उत्सुकता छ । यसो हुनुमा केही कारण छन् । पहिलो, यी संस्था अहिलेसम्म मुनाफा कमाउन सफल छन् । खासगरी व्रि्रेषण आप्रवाह र यसस“गैको विदेशी मुद्रा कारोबारले गर्दा यी संस्था नाफा कमाउनसकेका हुन् ।
दोस्रो, बैंक तथा वित्तीय संस्थाको कारोबार धेरै हदसम्म पारदर्शी हुने गरेको छ । राष्ट्र बैंकको निर्देशनका कारण बैंक तथा वित्तीय संस्थाले त्रयमासिक रुपमा आफ्नो वित्तीय विवरण र्सार्वजनिक गर्ने गर्छन् । यसले गर्दा एकातर्फर्सवसाधारणले यिनको वित्तीय स्थितिबारे थाहा पाएका छन् भने अर्कोतर्फर्सवसाधारणसामु आफ्नो वित्तीय स्थिति राम्रो देखाउन पनि बैंक तथा वित्तीय संस्थाका व्यवस्थापक प्रतिस्पर्धात्मक रूपमा लागिपरेका छन् । यसले गर्दा बैंक तथा वित्तीय संस्थाप्रति र्सवसाधारणको विश्वास बढ्दै गएकोे छ । यसका साथै यी संस्थाको नियमन, निरीक्षण र सुपरीवेक्षण गर्ने कार्य केन्द्रीय बैंकले गर्दैआएको छ ।
तर यस्तो स्थिति उत्पादनमूलक उद्योग अथवा कम्पनीको छैन । प्रायः ठूला उद्योग र उद्योगपतिको कारोबार पारदर्शी हुनसकेको छैन । कर्पोरेट संस्कार विकास भएको छैन । यसले गर्दा यी उद्योग तथा कम्पनीहरूप्रति र्सवसाधारण आकषिर्त हुनसकेका छैनन् । तर्सथ यिनले पु“जी बजारको फाइदा लिनसकेका छैनन् । बरु उद्योगपति बैंक तथा वित्तीय संस्थाले लगाउने गरेको व्याजदर उच्च रहेको भनी व्याजमा अनुदान दिन सरकार र राष्ट्र बैंकलाई अनुरोध गर्ने गर्छन् । जबकि बजारमुखी आर्थिक नीतिमा बजारले व्याजदर निर्धारण गर्ने गर्छ ।
एकातर्फनिक्षेपकर्ताले २ प्रतिशतसम्मको व्याजमा निक्षेप राख्नुपरेको छ भने उद्योगपतिले बैंकबाट ऋण लि“दा १०-१२ प्रतिशत व्याज दिनुपरेको छ । पु“जी बजारमार्फ जाने हो भने एकातर्फसेयर निष्काशन गर्न सकिन्छ भने अर्कोतर्फ७-८ प्रतिशतको ऋणपत्रमार्फ पनि पु“जी संकलन गर्न सकिने प्रशस्त गुन्जायस छ । उद्योगहरूमा बरु बैंक तथा वित्तीय संस्थाहरूबाट ऋण लिने र डिफल्ट गर्ने प्रवृत्तिले प्रश्रय पाएको छ । उद्योगधन्दाको नाममा ऋण लिने, उद्योगधन्दालाई टाट पल्टाउने तर आफ्नो आर्थिक हैसियत भने बढाउने संस्कृति रहेको छ । यसले गर्दा हाम्रो औद्योगिक क्षेत्र बढ्नसकेको छैन । हुन त शान्तिसुरक्षाको अभावले पनि यो क्षेत्र प्रताडित छ । यस सर्न्दर्भमा पब्लिक लिमिटेड कम्पनीको रूपमा उत्पादनमूलक क्षेत्र अगाडि बढे जनर्समर्थन प्राप्त गर्न सजिलो हुने देखिन्छ ।
यस किसिमको स्थितिले नेपालमा सेयर बजारको वास्तविक विकास र विस्तार हुन बा“की छ । देशको विकासमा सेयर बजारले भूमिका खेल्न सकिरहेको छैन । तर सेयर बजारप्रति बढ्दो जनचासो र सहभागितालाई सकारात्मक रूपमा लिनर्ुपर्छ । यसले आगामी दिनमा पु“जी बजारबाट पु“जी संकलन गर्न सकिने सम्भावना देखाएको छ । यसका लागि सेयर बजारप्रति देखिएको जनचासो र सहभागितालाई कायम राख्नर्ुपर्छ । प्राथमिक सेयर निष्काशन हु“दा गरिने सेयर बा“डफा“डको प्रवृत्ति र प्रक्रिया भने सेयरमा गर्ने लगानी हतोत्साही गर्ने खालको छ । आवश्यकताभन्दा बढी आवेदन परेको बखतमा सेयर बा“डफा“ड चिठ्ठा प्रणालीबाट गर्ने गरिन्छ । सेयर पाउनु भनेको चिठ्ठा पर्नुजस्तो भएको छ । पु“जी बजारमा गरिने लगानी भाग्यवादमा आधारित हुनगएको छ । लामो लाइन बसेर दुःखसाथ पैसा जम्मा गरेर सेयरमा लगानी गर्नुुछ, तर यसले उद्यमशीलता होइन, भाग्यवादलाई बढावा दिएको छ ।
सानातिना लगानीकर्ता जो सेयर बजारमा चासो देखाएका छन्, तिनलाई निरुत्साही गरिनु हु“दैन । अन्यथा भविष्यमा सेयर बजारप्रति वितृष्णा सिर्जना हुन्छ । तर्सथ सेयर बा“डफा“ड गर्दा मागअनुसार सबैलाई समानुपातिक रूपमा बा“डफा“ड गरिनर्ुपर्छ । यसले गर्दा धेरै लगानीकर्ताको सेयर बजारमा सहभागिता बढ्छ । साथै सम्बन्धित निकायले सेयर बजार सम्बन्धमा र्सवसाधारणलाई जानकारी गराउनुपर्ने देखिन्छ । अन्यथा सीमित टाठाबाठा व्यक्तिले फाइदा लिने तर र्सवसाधारण मर्कामा पर्ने स्थिति आउ“छ ।
Posted on: 2008-07-20 19:57:32
ब्याजदर निर्धारण
प्रकाशकुमार श्रेष्ठ
कन्तिपुरमा प्रकाशित (2००८-७-29)
बैंक तथा वित्तीय संस्थाले वित्तीय मध्यस्थता गर्दा निक्षेपमा ब्याज दिन्छन् भने कर्जामा ब्याज लिन्छन् । ०४६ सालपछि बैंक तथा वित्तीय संस्था ब्याजदर निर्धारण गर्न स्वतन्त्र छन् । अहिले निक्षेप ब्याजदर घटेर ज्यादै न्यून छ । अहिलेको ११ प्रतिशतको मुद्रास्फीति हर्ेर्ने हो भने निक्षेपको वास्तविक ब्याजदर ऋणात्मक छ । निक्षेपकर्ताहरू निक्षेप गरेबापत घाटा खानुपरेको स्थिति छ । उनीहरूको निक्षेपको क्रयशक्ति दिनदिनै घट्दै गएको छ ।
०४६ सालतिर बचत खाताको ब्याजदर ९.५ र कर्जाको ब्याजदर न्यूनतम १५ देखि २१ प्रतिशतसम्म थियो । वित्तीय उदारीकरणस“गै नेपालमा बचत तथा कर्जाको ब्याजदर घट्दै गएको छ । अहिले कर्जाको ब्याजदर न्यूनतम ६.५ देखि बैंकअनुसार र कर्जा प्रवाह हुने क्षेत्रअनुसार अधिकतम १३.० प्रतिशतसम्म छ । यो सकारात्मक कुरा हो, किनभने कर्जाको ब्याजदर घट्दा लगानीको लागत घटी लगानी बढ्न सक्छ । फलस्वरूप उत्पादन तथा रोजगारी बढ्न सक्छ । तर यसस“गै निक्षेपको ब्याजदरमा उच्च गिरावट आएको छ । उदाहरणका लागि, वाणिज्य बैंकले प्रदान गरेको बचत खाताको व्याजदर न्यूनतम २.० प्रतिशतसम्म छ । त्यस्तै मुद्धती खातामा भुक्तानी अवधिअनुसार वाणिज्य बैंकले न्यूनतम १ प्रतिशत -१४ दिनका लागि) र अधिकतम ६.५ प्रतिशत -दर्ुइ वर्षन्दा माथिको अवधिका लागि) दिने गरेका छन् ।
केही ठूला बैंकले न्यून ब्याजदर दिने गरेका छन् । साधारण बचत खातामा आठवटा वाणिज्य बैंकले २.० देखि २.५० प्रतिशतमात्र ब्याज दिने गरेका छन् । अन्य पा“चवटा बैंकले ३.५० प्रतिशतसम्म ब्याज दिएका छन् भने बाह्रवटा बैंकले ४ देखि ६.५ प्रतिशतसम्म ब्याज दिएका छन् । मुख्य कुरा त २.५ प्रतिशतभन्दा कम ब्याज दिने बैंकस“गै १४७ अर्ब रुपैया“ बचत खातामा छ, जुन वाणिज्य बैंकस“गको कुल बचत खातामा रहेको निक्षेपको ७३ प्रतिशत हुन आउ“छ । यसरी धेरै बचत खाताको रकम ज्यादै न्यून ब्याजदरमा छ । एकवर्षो मुद्धती खातामा पनि अधिकतम ३.५ प्रतिशत ब्याज दिने चारवटा बैंकस“ग रु २२ अर्ब बराबरको निक्षेप छ ।
यसरी एकातर्फनिक्षेपको ब्याजदर आफैं कम छ । यसभन्दा पनि मुख्य कुरा वाणिज्य बैंकबीच निक्षेपमा दिने ब्याजदरमा ठूलो फरक छ र कम ब्याजदर दिने बैंकस“ग बचत खातामा उल्लेख्य रकम छ । यसले गर्दा धेरै निक्षेपकर्ताले न्यून ब्याजदर पाइरहेका छन् ।
आर्थिक सिद्धान्तअनुसार बजार प्रतिस्पर्धी हुने हो, बिक्रेताले एउटै वस्तुलाई एउटै ठँउ“मा फरक मूल्य कायम गर्न सक्दैन । यसअनुसार नेपालको बंैकिङ प्रणाली प्रतिस्पर्धी भएको भए ब्याजदरमा यति धेरै भिन्नता आउ“दैन्थ्यो । ब्याजदरको यो फरकले नेपालको बैंकिङ प्रणाली पर्ूण्ा प्रतिस्पर्धी नभएको देखाउ“छ । संख्यात्मक रूपमा वाणिज्य बैंकको संख्या २५ पुगेको छ भने निक्षेप संकलन गर्ने विकास बैंक ५८ र वित्त कम्पनी ७९ पुगेका छन् । विकास बैंक र वित्त कम्पनीले वाणिज्य बैंकभन्दा तुलनात्मक रूपमा निक्षेपमा केही बढी ब्याजदर दिने गरेका छन् । तर पनि नेपाल बैंक लिमिटेड र राष्ट्रिय वाणिज्य बैंकस“ग झन्डै ९३ अर्ब बराबरको निक्षेप छ, जुन वाणिज्य बैंकस“ग रहेको निक्षेपको २३ प्रतिशत हुन आउ“छ ।
सरकारले हालै निकालेको ७.७५ प्रतिशतको चारवर्षो नागरिक बचतपत्र पूरा बिक्री भएन । यसले के देखाउ“छ भने निक्षेपकर्ता ७.७५ प्रतिशतको वित्तीय उपकरण नलिएर २.३ प्रतिशतमा निक्षेप राखेको स्थिति छ । यसले गर्दा निक्षेपकर्ता ब्याजदर लोचक नभएको देखिन्छ । फलस्वरूप,् बैंकलाई निक्षेपको ब्याजदर बढाउन दबाब परेको छैन ।
केन्द्रीय बैंकले बजार निर्धारित ब्याजदर नीति अवलम्बन गरिरहेको सर्न्दर्भमा बजारमा ब्याजदर निर्धारण माग र आपर्ूर्तिले गर्छ । निक्षेपको सर्न्दर्भमा यसको आपर्ूर्ति बढी छ भने लगानीको रूपमा यसको माग कम छ । व्रि्रेषण आप्रवाहले निक्षेपको आपर्ूर्ति बढाइरहेको छ । तर लगानीयोग्य वातावरण अभावमा कर्जा बढ्न नसकी निक्षेपको माग बढ्नसकेको छैन । त्यस्तै कतिपय वाणिज्य बैंकले न्यून ब्याजदर दि“दादि“दै पनि बचतकर्ताले तिनमा बचत गरिरहेको स्थिति छ । डेढ दसकअघि नेपालमा वित्तीय संस्था कम थिए । अहिले विकल्प हु“दाहु“दै पनि बचतकर्ताले विवेकशील ढंगबाट बचत गर्न नसक्दा केही बैंक कम ब्याजदरमा यथेष्ट निक्षेेप पाउन सफल छन् । यसकारण बैंकले नाफा कमाउन सजिलो भएको छ ।
कर्जाको ब्याजदर सम्बन्धमा पनि बैंकबीच केही भिन्नता छ, तर निक्षेपमा जस्तो छैन । कर्जाको सम्बन्धमा पनि बैंक तथा वित्तीय संस्थाले ग्राहकलाई मर्कामा पारेका छन् । कर्जा प्रवाह गर्दा ब्याजदरबाहेक सेवाशुल्क पनि लिने गर्छन् । योभन्दा पनि महत्त्वपर्ूण्ा कुरा त बैंक तथा वित्तीय संस्थाहरूले कर्जाको ब्याजदर सम्झौता भइसकेपछि पनि समयअनुसार एकतर्फी रूपमा परिवर्तन गरी वृद्धि गर्छन् । उदाहरणका लागि, कसैले सात प्रतिशत ब्याजदरमा पा“च वर्षा लागि ऋण लिएको छ, तर एक वर्षछि बजारमा ब्याजदर बढ्यो भने बैंक तथा वित्तीय संस्थाहरूले तुरुन्तै पहिले सम्झौता भइसकेको कर्जाको ब्याजदर बढाउ“छन् । तर घटेको स्थितिमा घटाउ“दैनन् । त्यस्तै पहिले सम्झौता भइसकेको मुद्धती निक्षेपको ब्याजदरमा पनि कुनै परिवर्तन गरि“दैन । यसरी कर्जाको ब्याजदर बढाउने तर निक्षेपको नबढाइकन बैंक तथा वित्तीय संस्था नाफा कमाउन सफल भएका छन् ।
वास्तवमा बैंक तथा वित्तीय संस्थाले मुद्धती निक्षेप र दर्ीघकालीन कर्जामा दर्ुइ किसिमको व्यवस्था गर्नर्ुपर्छ । एउटा, सम्झौताको अवधिभर ब्याजदरमा कुनै परिवर्तन नगर्ने खालको र दोस्रो, बजारअनुसार ब्याजदरमा परिवर्तन गरिरहने किसिमको । ग्राहकहरूले आफूलाई उपयुक्त हुने व्यवस्था छनोट गर्न सक्छन् । जसले स्थिर ब्याजदरमा सम्झौता गर्छ, सम्झौता अवधिभर ब्याजदरमा कुनै परिवर्तन आउ“दैन । पछि बजारमा ब्याजदर घटे पनि बढे पनि ब्याजदरमा परिवर्तन हु“दैन । तर लचक ब्याजदरमा सम्झौता गरिएको अवस्थामा बजारअनुसार उतार-चढाव आउन सक्छ । दुवै व्यवस्थाको आफ्नै खालको फाइदा र नोक्सान हुनेहुनाले ग्राहकले आफ्नो आवश्यकताअनुसार सम्भावित जोखिम आत्मसात गर्दै कुनै एक व्यवस्था छान्न सक्छ । यसरी पर्ूवनिधारित ढंगबाट सम्झौता हु“दा ऋणीले ऋण तथा यसको ब्याज भुक्तानीको पर्ूवयोजना गर्न सक्छन् । अन्यथा ऋणीले ऋण डिफल्ट गर्ने सम्भावना बढ्न जान्छ ।
यसरी बैंक तथा वित्तीय संस्थाको ब्याजदर निर्धारण प्रक्रियाले एकातर्फनिक्षेपकर्ता अर्कोतर्फऋणी प्रभावित छन् । यसो हुनुमा पहिलो, निक्षेपकर्तामा सूचनाको अभाव देखिन्छ अथवा राष्ट्र बैंकले उपलब्ध गराउने सूचनालाई र्सवसाधारणले उपयोग गरेका छैनन् वा उपलब्ध सूचना पर्याप्त छैनन् । अन्यथा निक्षेपको ब्याजदर बैंकअनुसार धेरै फरक हुनसक्ने थिएन । दोस्रो, यसको अतिरिक्त नेपालको वित्तीय प्रणाली खण्डित खालको छ । बैंकका आफ्ना निश्चित निक्षेपकर्ता र ऋणी छन् । यसले गर्दा ब्याजदरअनुसार बैंक छनोट गरि“दैन । तेस्रो, निक्षेपकर्ताले जोखिमका आधारमा बैंक छान्ने गरेका छन् । हुनसक्छ, जोखिम कम भएकाले कम ब्याजदरमा पनि ग्राहकले निक्षेप राख्ने गरेका छन् ।
चौथो, ब्याजदरभन्दा पनि आफूलाई पायक पर्नेगरी बैंक तथा वित्तीय संस्था छानिएको हुनसक्छ । पा“चौं, र्सवसाधारणलाई वित्तीय ज्ञानको अभाव छ । यसको मतलब र्सवसाधारणले बजारमा उपलब्ध वित्तीय उपकरण र विभिन्न बैंक तथा वित्तीय संस्थाले प्रदान गर्ने ब्याजदर फरक र त्यसले आफ्नो प्रतिफलमा पार्ने प्रभावबारे पर्याप्त जानकारी छैन । यी कारणले गर्दा न्यून आर्थिक वृद्धिको अवस्था पनि बैंक तथा वित्तीय संस्था मौलाउनसकेका छन् । तर निक्षेपकर्ता न्यून ब्याजदर पाई मर्कामा परेका छन् र उत्पादनशील क्षेत्रमा ऋण प्रवाह हुनसकिराखेको छैन । यस अवस्थामा निक्षेपकर्ता विवेकशील हुनुपर्ने देखिन्छ भने सम्बन्धित
निकायले वित्तीय सूचना उपलब्ध गराउनुका साथै र्सवसाधारणमा वित्तीय ज्ञान प्रवाह गर्नु आवश्यक देखिन्छ । वित्तीय सूचना प्रवाहमा सञ्चारमाध्यमले पनि भूमिका खेल्नुपर्ने देखिन्छ ।
लेखक नेपाल राष्ट्र बैंकका उपनिर्देशक हुन् ।
Posted on: 2008-07-28 18:55:46
window.google_render_ad();
प्रकाशकुमार श्रेष्ठ
कन्तिपुरमा प्रकाशित (2००८-७-29)
बैंक तथा वित्तीय संस्थाले वित्तीय मध्यस्थता गर्दा निक्षेपमा ब्याज दिन्छन् भने कर्जामा ब्याज लिन्छन् । ०४६ सालपछि बैंक तथा वित्तीय संस्था ब्याजदर निर्धारण गर्न स्वतन्त्र छन् । अहिले निक्षेप ब्याजदर घटेर ज्यादै न्यून छ । अहिलेको ११ प्रतिशतको मुद्रास्फीति हर्ेर्ने हो भने निक्षेपको वास्तविक ब्याजदर ऋणात्मक छ । निक्षेपकर्ताहरू निक्षेप गरेबापत घाटा खानुपरेको स्थिति छ । उनीहरूको निक्षेपको क्रयशक्ति दिनदिनै घट्दै गएको छ ।
०४६ सालतिर बचत खाताको ब्याजदर ९.५ र कर्जाको ब्याजदर न्यूनतम १५ देखि २१ प्रतिशतसम्म थियो । वित्तीय उदारीकरणस“गै नेपालमा बचत तथा कर्जाको ब्याजदर घट्दै गएको छ । अहिले कर्जाको ब्याजदर न्यूनतम ६.५ देखि बैंकअनुसार र कर्जा प्रवाह हुने क्षेत्रअनुसार अधिकतम १३.० प्रतिशतसम्म छ । यो सकारात्मक कुरा हो, किनभने कर्जाको ब्याजदर घट्दा लगानीको लागत घटी लगानी बढ्न सक्छ । फलस्वरूप उत्पादन तथा रोजगारी बढ्न सक्छ । तर यसस“गै निक्षेपको ब्याजदरमा उच्च गिरावट आएको छ । उदाहरणका लागि, वाणिज्य बैंकले प्रदान गरेको बचत खाताको व्याजदर न्यूनतम २.० प्रतिशतसम्म छ । त्यस्तै मुद्धती खातामा भुक्तानी अवधिअनुसार वाणिज्य बैंकले न्यूनतम १ प्रतिशत -१४ दिनका लागि) र अधिकतम ६.५ प्रतिशत -दर्ुइ वर्षन्दा माथिको अवधिका लागि) दिने गरेका छन् ।
केही ठूला बैंकले न्यून ब्याजदर दिने गरेका छन् । साधारण बचत खातामा आठवटा वाणिज्य बैंकले २.० देखि २.५० प्रतिशतमात्र ब्याज दिने गरेका छन् । अन्य पा“चवटा बैंकले ३.५० प्रतिशतसम्म ब्याज दिएका छन् भने बाह्रवटा बैंकले ४ देखि ६.५ प्रतिशतसम्म ब्याज दिएका छन् । मुख्य कुरा त २.५ प्रतिशतभन्दा कम ब्याज दिने बैंकस“गै १४७ अर्ब रुपैया“ बचत खातामा छ, जुन वाणिज्य बैंकस“गको कुल बचत खातामा रहेको निक्षेपको ७३ प्रतिशत हुन आउ“छ । यसरी धेरै बचत खाताको रकम ज्यादै न्यून ब्याजदरमा छ । एकवर्षो मुद्धती खातामा पनि अधिकतम ३.५ प्रतिशत ब्याज दिने चारवटा बैंकस“ग रु २२ अर्ब बराबरको निक्षेप छ ।
यसरी एकातर्फनिक्षेपको ब्याजदर आफैं कम छ । यसभन्दा पनि मुख्य कुरा वाणिज्य बैंकबीच निक्षेपमा दिने ब्याजदरमा ठूलो फरक छ र कम ब्याजदर दिने बैंकस“ग बचत खातामा उल्लेख्य रकम छ । यसले गर्दा धेरै निक्षेपकर्ताले न्यून ब्याजदर पाइरहेका छन् ।
आर्थिक सिद्धान्तअनुसार बजार प्रतिस्पर्धी हुने हो, बिक्रेताले एउटै वस्तुलाई एउटै ठँउ“मा फरक मूल्य कायम गर्न सक्दैन । यसअनुसार नेपालको बंैकिङ प्रणाली प्रतिस्पर्धी भएको भए ब्याजदरमा यति धेरै भिन्नता आउ“दैन्थ्यो । ब्याजदरको यो फरकले नेपालको बैंकिङ प्रणाली पर्ूण्ा प्रतिस्पर्धी नभएको देखाउ“छ । संख्यात्मक रूपमा वाणिज्य बैंकको संख्या २५ पुगेको छ भने निक्षेप संकलन गर्ने विकास बैंक ५८ र वित्त कम्पनी ७९ पुगेका छन् । विकास बैंक र वित्त कम्पनीले वाणिज्य बैंकभन्दा तुलनात्मक रूपमा निक्षेपमा केही बढी ब्याजदर दिने गरेका छन् । तर पनि नेपाल बैंक लिमिटेड र राष्ट्रिय वाणिज्य बैंकस“ग झन्डै ९३ अर्ब बराबरको निक्षेप छ, जुन वाणिज्य बैंकस“ग रहेको निक्षेपको २३ प्रतिशत हुन आउ“छ ।
सरकारले हालै निकालेको ७.७५ प्रतिशतको चारवर्षो नागरिक बचतपत्र पूरा बिक्री भएन । यसले के देखाउ“छ भने निक्षेपकर्ता ७.७५ प्रतिशतको वित्तीय उपकरण नलिएर २.३ प्रतिशतमा निक्षेप राखेको स्थिति छ । यसले गर्दा निक्षेपकर्ता ब्याजदर लोचक नभएको देखिन्छ । फलस्वरूप,् बैंकलाई निक्षेपको ब्याजदर बढाउन दबाब परेको छैन ।
केन्द्रीय बैंकले बजार निर्धारित ब्याजदर नीति अवलम्बन गरिरहेको सर्न्दर्भमा बजारमा ब्याजदर निर्धारण माग र आपर्ूर्तिले गर्छ । निक्षेपको सर्न्दर्भमा यसको आपर्ूर्ति बढी छ भने लगानीको रूपमा यसको माग कम छ । व्रि्रेषण आप्रवाहले निक्षेपको आपर्ूर्ति बढाइरहेको छ । तर लगानीयोग्य वातावरण अभावमा कर्जा बढ्न नसकी निक्षेपको माग बढ्नसकेको छैन । त्यस्तै कतिपय वाणिज्य बैंकले न्यून ब्याजदर दि“दादि“दै पनि बचतकर्ताले तिनमा बचत गरिरहेको स्थिति छ । डेढ दसकअघि नेपालमा वित्तीय संस्था कम थिए । अहिले विकल्प हु“दाहु“दै पनि बचतकर्ताले विवेकशील ढंगबाट बचत गर्न नसक्दा केही बैंक कम ब्याजदरमा यथेष्ट निक्षेेप पाउन सफल छन् । यसकारण बैंकले नाफा कमाउन सजिलो भएको छ ।
कर्जाको ब्याजदर सम्बन्धमा पनि बैंकबीच केही भिन्नता छ, तर निक्षेपमा जस्तो छैन । कर्जाको सम्बन्धमा पनि बैंक तथा वित्तीय संस्थाले ग्राहकलाई मर्कामा पारेका छन् । कर्जा प्रवाह गर्दा ब्याजदरबाहेक सेवाशुल्क पनि लिने गर्छन् । योभन्दा पनि महत्त्वपर्ूण्ा कुरा त बैंक तथा वित्तीय संस्थाहरूले कर्जाको ब्याजदर सम्झौता भइसकेपछि पनि समयअनुसार एकतर्फी रूपमा परिवर्तन गरी वृद्धि गर्छन् । उदाहरणका लागि, कसैले सात प्रतिशत ब्याजदरमा पा“च वर्षा लागि ऋण लिएको छ, तर एक वर्षछि बजारमा ब्याजदर बढ्यो भने बैंक तथा वित्तीय संस्थाहरूले तुरुन्तै पहिले सम्झौता भइसकेको कर्जाको ब्याजदर बढाउ“छन् । तर घटेको स्थितिमा घटाउ“दैनन् । त्यस्तै पहिले सम्झौता भइसकेको मुद्धती निक्षेपको ब्याजदरमा पनि कुनै परिवर्तन गरि“दैन । यसरी कर्जाको ब्याजदर बढाउने तर निक्षेपको नबढाइकन बैंक तथा वित्तीय संस्था नाफा कमाउन सफल भएका छन् ।
वास्तवमा बैंक तथा वित्तीय संस्थाले मुद्धती निक्षेप र दर्ीघकालीन कर्जामा दर्ुइ किसिमको व्यवस्था गर्नर्ुपर्छ । एउटा, सम्झौताको अवधिभर ब्याजदरमा कुनै परिवर्तन नगर्ने खालको र दोस्रो, बजारअनुसार ब्याजदरमा परिवर्तन गरिरहने किसिमको । ग्राहकहरूले आफूलाई उपयुक्त हुने व्यवस्था छनोट गर्न सक्छन् । जसले स्थिर ब्याजदरमा सम्झौता गर्छ, सम्झौता अवधिभर ब्याजदरमा कुनै परिवर्तन आउ“दैन । पछि बजारमा ब्याजदर घटे पनि बढे पनि ब्याजदरमा परिवर्तन हु“दैन । तर लचक ब्याजदरमा सम्झौता गरिएको अवस्थामा बजारअनुसार उतार-चढाव आउन सक्छ । दुवै व्यवस्थाको आफ्नै खालको फाइदा र नोक्सान हुनेहुनाले ग्राहकले आफ्नो आवश्यकताअनुसार सम्भावित जोखिम आत्मसात गर्दै कुनै एक व्यवस्था छान्न सक्छ । यसरी पर्ूवनिधारित ढंगबाट सम्झौता हु“दा ऋणीले ऋण तथा यसको ब्याज भुक्तानीको पर्ूवयोजना गर्न सक्छन् । अन्यथा ऋणीले ऋण डिफल्ट गर्ने सम्भावना बढ्न जान्छ ।
यसरी बैंक तथा वित्तीय संस्थाको ब्याजदर निर्धारण प्रक्रियाले एकातर्फनिक्षेपकर्ता अर्कोतर्फऋणी प्रभावित छन् । यसो हुनुमा पहिलो, निक्षेपकर्तामा सूचनाको अभाव देखिन्छ अथवा राष्ट्र बैंकले उपलब्ध गराउने सूचनालाई र्सवसाधारणले उपयोग गरेका छैनन् वा उपलब्ध सूचना पर्याप्त छैनन् । अन्यथा निक्षेपको ब्याजदर बैंकअनुसार धेरै फरक हुनसक्ने थिएन । दोस्रो, यसको अतिरिक्त नेपालको वित्तीय प्रणाली खण्डित खालको छ । बैंकका आफ्ना निश्चित निक्षेपकर्ता र ऋणी छन् । यसले गर्दा ब्याजदरअनुसार बैंक छनोट गरि“दैन । तेस्रो, निक्षेपकर्ताले जोखिमका आधारमा बैंक छान्ने गरेका छन् । हुनसक्छ, जोखिम कम भएकाले कम ब्याजदरमा पनि ग्राहकले निक्षेप राख्ने गरेका छन् ।
चौथो, ब्याजदरभन्दा पनि आफूलाई पायक पर्नेगरी बैंक तथा वित्तीय संस्था छानिएको हुनसक्छ । पा“चौं, र्सवसाधारणलाई वित्तीय ज्ञानको अभाव छ । यसको मतलब र्सवसाधारणले बजारमा उपलब्ध वित्तीय उपकरण र विभिन्न बैंक तथा वित्तीय संस्थाले प्रदान गर्ने ब्याजदर फरक र त्यसले आफ्नो प्रतिफलमा पार्ने प्रभावबारे पर्याप्त जानकारी छैन । यी कारणले गर्दा न्यून आर्थिक वृद्धिको अवस्था पनि बैंक तथा वित्तीय संस्था मौलाउनसकेका छन् । तर निक्षेपकर्ता न्यून ब्याजदर पाई मर्कामा परेका छन् र उत्पादनशील क्षेत्रमा ऋण प्रवाह हुनसकिराखेको छैन । यस अवस्थामा निक्षेपकर्ता विवेकशील हुनुपर्ने देखिन्छ भने सम्बन्धित
निकायले वित्तीय सूचना उपलब्ध गराउनुका साथै र्सवसाधारणमा वित्तीय ज्ञान प्रवाह गर्नु आवश्यक देखिन्छ । वित्तीय सूचना प्रवाहमा सञ्चारमाध्यमले पनि भूमिका खेल्नुपर्ने देखिन्छ ।
लेखक नेपाल राष्ट्र बैंकका उपनिर्देशक हुन् ।
Posted on: 2008-07-28 18:55:46
window.google_render_ad();
Subscribe to:
Posts (Atom)


 Posts


